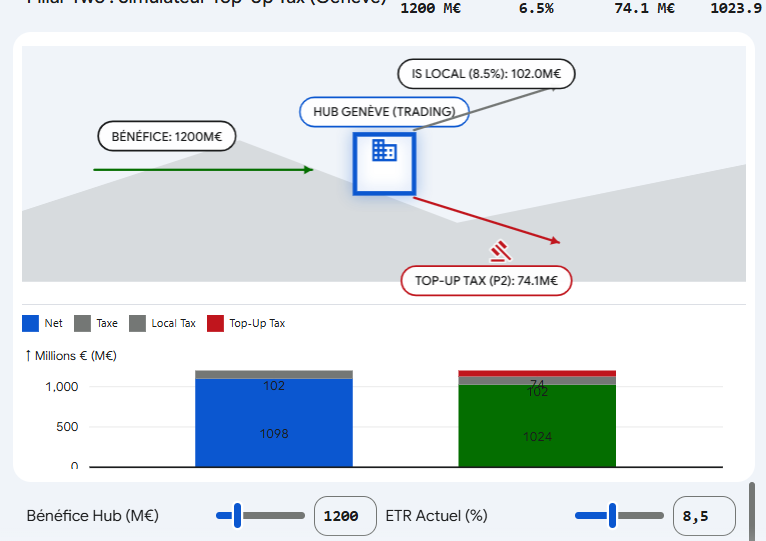
Le Pilier 2 de l’OCDE instaure un taux minimum mondial d’imposition de 15 % pour les groupes multinationaux, transposé en France par la Loi de finances 2026 conformément à la directive (UE) 2022/2523. Le traitement des véhicules d’investissement immobilier, notamment les REITs et les foncières, fait l’objet de discussions spécifiques, tandis que des simplifications sont en développement.
Entre 2026 et 2036, la convergence fiscale réduira les arbitrages purement fiscaux et renforcera l’attrait des juridictions stables et liquides. En France, les droits de mutation atteignent environ 5,8 à 6,3 % en 2026, l’imposition des plus-values immobilières varie de 19 à 36,2 % selon la durée de détention, l’IFI s’applique et la taxe foncière augmente structurellement. Cette pression fiscale croissante pourrait entraîner une hausse de l’OAT à 10 ans, référence des taux de crédit, si les finances publiques ne sont pas redressées.
La Suisse offre davantage de stabilité, avec des droits de mutation de 0 à 3,3 % selon le canton, des restrictions d’acquisition pour certains étrangers au titre de la Lex Koller et l’absence d’impôt fédéral sur les plus-values immobilières, sauf activité professionnelle. Les écarts de rentabilité nette entre la France et la Suisse pourraient donc se creuser, justifiant une fiscalité différentielle transfrontalière.
Dubai n’applique aucun impôt sur le revenu des personnes physiques, aucune imposition sur les plus-values ni taxe annuelle sur la propriété, mais prélève 4 % de frais de transfert DLD à l’achat. Toutefois, les résidents français doivent déclarer leurs revenus locatifs dubaiotes en France, ce qui peut affecter leur taux marginal d’imposition.
D’ici 2036, les exigences de l’OCDE et de l’UE en matière d’échange automatique d’informations réduiront progressivement l’opacité, imposant à ScoreGex.com d’intégrer les risques de réputation pour les clients français, la complexité déclarative et les effets du Pilier 2 sur les véhicules d’investissement. Son moteur fiscal doit être versionné, temporel et fondé sur des sources juridiques, avec des règles définies par juridiction, type de contribuable, résidence fiscale, nature de l’actif, transaction, période de validité, seuil, taux, source légale et version. Les taux ne doivent jamais être codés en dur par pays : les règles doivent être évaluées à la date concernée. La friction fiscale correspond à la somme des impôts à l’acquisition, à la détention, sur les revenus locatifs et les plus-values, de la TVA et des coûts de sortie ; le revenu opérationnel net après impôt (NOI) s’obtient en soustrayant cette friction du NOI avant impôt. Une modélisation précise et transparente de la fiscalité constitue ainsi un avantage concurrentiel pour ScoreGex, d’autant que les Big Four (Deloitte, EY, KPMG et PwC) reconnaissent les enjeux spécifiques du Pilier 2 pour l’immobilier et que les clients institutionnels rechercheront ces capacités.