1.1 Architecture : art. 18 LIFD et Circular 36
La Suisse ne connaît pas d'impôt sur les plus-values en capital réalisées par le patrimoine privé (art. 18 LIFD : sont imposables les revenus, dont les gains d'immeubles et les gains professionnels). L'administration fédérale des contributions classe les crypto-actifs comme biens meubles : pour le particulier…
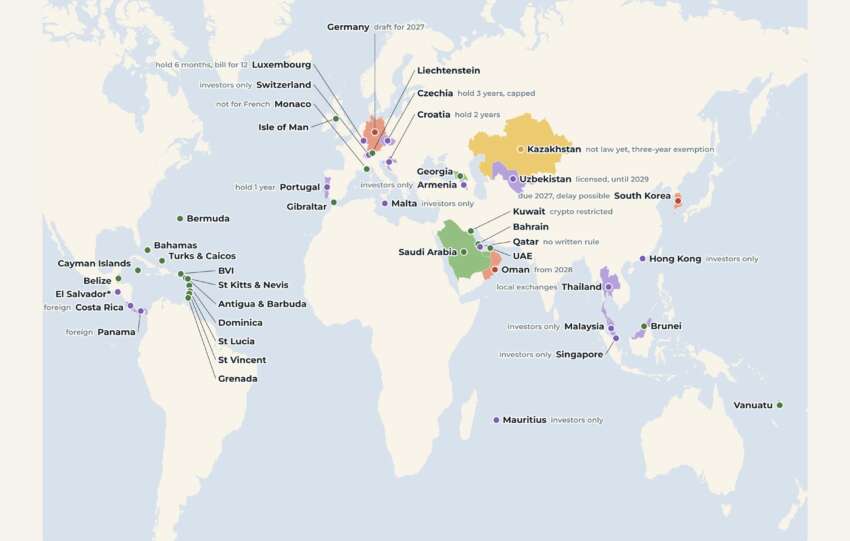
The World’s Zero Tax Crypto Map, end of 2026. Finding zero tax is easy. Finding zero tax that lasts is becoming increasingly hard. Germany, South Korea and Oman are already moving towards a tax. The unicorn countries where I don’t see things changing are very few: Singapore,… pic.twitter.com/LU1x7p5cz6 — Alessandro Palombo (@thealepalombo)…
Crédit Agricole (réseau) reste largement en tête (~25,5 M), suivi de La Banque Postale (~18 M) et Caisse d’Épargne. BoursoBank est confirmé à 9,1 M fin juin 2026 (communiqué officiel). Revolut se situe autour de 7–8 M (annonces 7 M fin 2025 / 8 M juillet 2026). BNP Paribas réseau est plus bas (~7,2–7,3 M).…
Le Pilier 2 de l’OCDE instaure un taux minimum mondial d’imposition de 15 % pour les groupes multinationaux, transposé en France par la Loi de finances 2026 conformément à la directive (UE) 2022/2523. Le traitement des véhicules d’investissement immobilier, notamment les REITs et les foncières, fait l’objet de discussions spécifiques, tandis que des simplifications sont…
Dans un monde financier en constante mutation, la protection et l'optimisation du patrimoine exigent une approche sophistiquée. L'architecture patrimoniale "Multi-Tier" représente une solution d'avant-garde, permettant de structurer les actifs de manière à séparer distinctement la propriété économique, le contrôle opérationnel et l'exposition aux risques. Cette méthode, loin d'être une simple juxtaposition d'entités, est une véritable ingénierie…
DIGITAL ASSETS SUB-STACK. TOKENISATION ET EXCLUSION DES ACTIFS TOXIQUES
1.1. Infrastructure tokenisée (Cayman SPC)
Dans le cadre de l'intégration des crypto-actifs au sein des infrastructures financières traditionnelles, la mise en place d'une structure juridique adéquate constitue un prérequis fondamental. À cet égard, la Segregated Portfolio Company (SPC) domiciliée aux îles Caïmans représente un véhicule…
SYNTHÈSE EXÉCUTIVE L'émergence des equities tokenisées sur blockchain représente une transformation structurelle des marchés de capitaux comparable à l'avènement du trading électronique dans les années 1990. Cet article examine l'effet de la tokenisation sur la liquidité et l'efficience des marchés, ainsi que les conséquences stratégiques pour les gestionnaires d'actifs institutionnels.
Conclusion principale. La tokenisation crée un marché parallèle…
1. RÉSUMÉ EXÉCUTIF
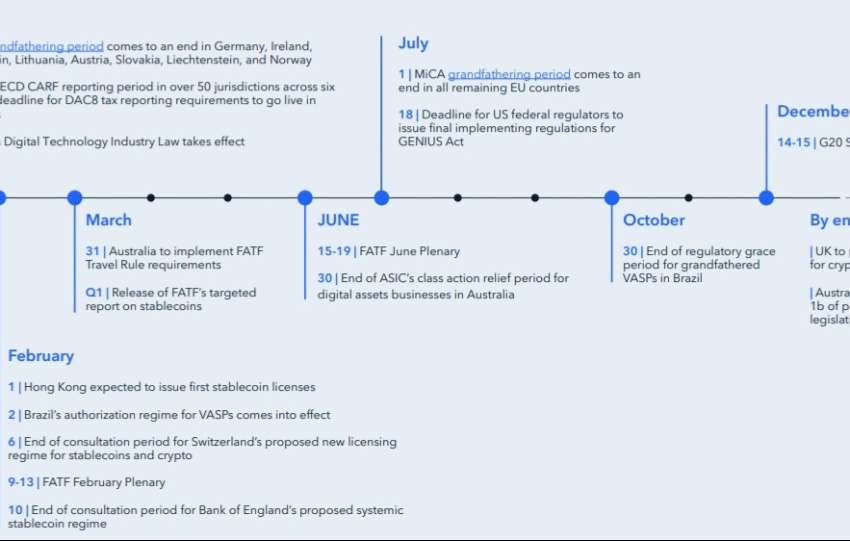
L'année 2026 représente un tournant majeur pour les actifs numériques avec la finalisation des cadres réglementaires clés (MiCA, GENIUS Act) et l'application uniforme des règles mondiales (OCDE CARF, FATF Travel Rule). Cela engendre un système régulatoire dual : les juridictions matures (UE, UK, etc.) passent à une surveillance continue, avec un risque…
1. RÉSUMÉ EXÉCUTIF
Les amendements FinSA/FinIA et la Loi fédérale sur l’adaptation du droit fédéral aux développements de la technologie des registres électroniques distribués (dès 2021) ont restructuré le paysage des actifs numériques suisses, modifiant les profils de risque des contreparties et provoquant une fragmentation mesurable de la liquidité sur les marchés d'options crypto. …
Contexte général
En 2025, la Suisse a consolidé sa réputation en tant que centre financier innovant, tout en maintenant une approche rigoureuse de la gestion des risques et des priorités de surveillance. La nécessité d'une réglementation efficace qui favorise l'innovation sans compromettre la sécurité du marché est plus pertinente que jamais. Dans ce cadre, la…
Analyse de marché