Taxonomie en quatre classes
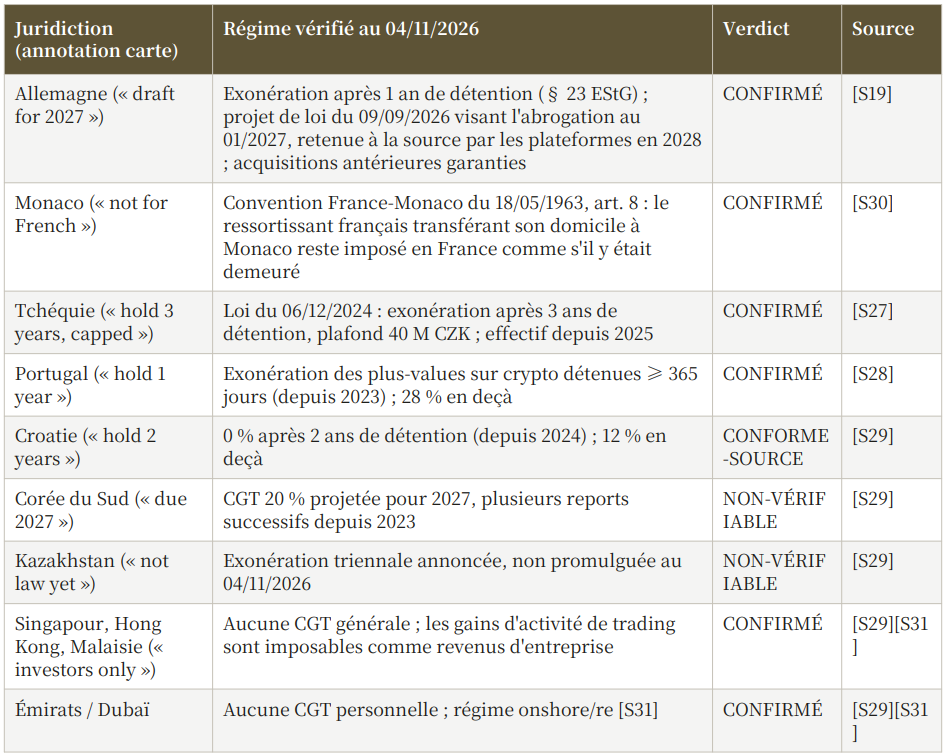
En croisant l’annotation de la carte avec les textes (voir notre rapport complet), les 23 juridictions vertes” se répartissent en quatre classes fiscalement homogènes, chacune définissant une famille de risque distincte. Classe I, exonération patrimoniale de droit commun (Suisse, Liechtenstein) : l’absence d’impôt sur les plus-values mobilières privées est un principe général du système, moyennant impôt sur la fortune et test de professionnalité. Classe II, exonération par durée de détention (Allemagne 1 an, Croatie 2 ans, Tchéquie 3 ans plafonné, Portugal 1 an) : l’exonération est un prix de la patience, parfaitement modélisable en option américaine de report (formule A8). Classe III, absence de CGT comme catégorie fiscale (Émirats, Singapour, Hong Kong, Malaisie, îles Caraïbes, Géorgie, Brunei, Vanuatu, Bermudes, Salvador-Bitcoin) : le taux zéro reflète l’absence de l’impôt lui-même, avec des exceptions de qualification professionnelle et, pour le Salvador, une loi restreinte au seul Bitcoin. Classe IV, résidences conditionnelles (Monaco pour les non-Français, Panama/Costa Rica pour les gains étrangers) : le zéro est réservé par la nationalité ou la source.
Les 17 conditions et les 3 bascules rouges
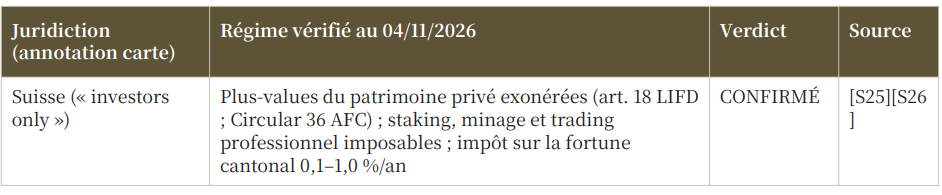
Les 17 juridictions violettes de la carte (Luxembourg, projet “hold 6 months, bill for 12”, Monaco, Tchéquie hors plafond, Croatie hors seuil, Portugal hors durée, Arménie, Malte, Koweït, crypto restreinte, Qatar, absence de règle écrite, Ouzbékistan, licence jusqu’en 2029, Hong Kong, Thaïlande — plateformes locales, Malaisie, Singapour, Maurice, Panama, Costa Rica) partagent une leçon : le zéro y est dépendant de l’état du contribuable ou de la transaction, non du territoire seul. Les trois rouges, Allemagne 01/2027, avec grandfathering [S19]), Corée du Sud (2027), Oman (2028, hauts revenus), démontrent la volatilité du signal vert : l’exonération est un actif à durée de vie politique limitée, ce qui fonde la prime de risque réglementaire incorporée dans notre frontière de décision (formule A10, paramètre p_requal). Le Kazakhstan, jaune, illustre le dernier état : la promesse législative non encore promulguée, hors décompte du cartographe lui-même.
Ce que la taxonomie implique pour un résident français
Pour le résident fiscal français, la taxonomie se ramène à trois verdicts : les classes I et III exigent un transfert effectif de résidence (centre de vie, foyer, activité) dont l’exit tax et le CARF déterminent le coût net ; la classe II n’est accessible qu’aux nouvelles acquisitions post-transfert pour l’Allemagne (grandfathering des positions existantes) ; la classe IV est fermée (Monaco). La conclusion n’est pas que la carte est fausse, elle est exacte pour “private investors living there”, mais que la clause de résidence en est le prix : le zéro nominal s’achète par l’abandon du centre de vie, et le marché de la résidence fiscale a un cours, que (notre rapport) le chiffre.
*Les quatre biais de la cartographie fiscale
Une infographie fiscale communique par définition le taux nominal, qui est l’objet le moins pertinent de la comparaison. Quatre biais structurels doivent être explicités, car chacun sera quantifié dans les chapitres suivants.
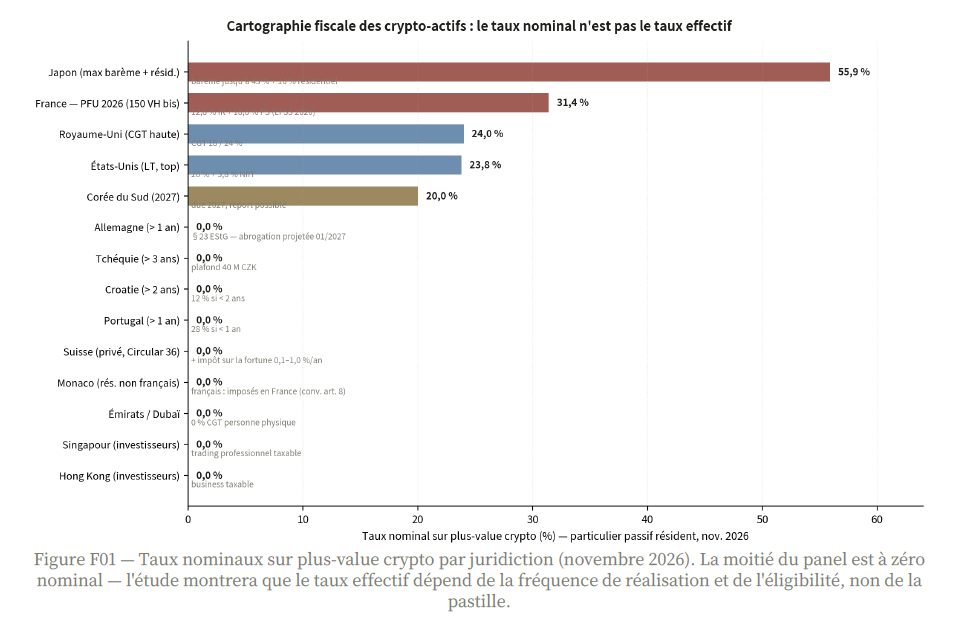
- Biais de nominalité. La carte range la Suisse en “0 %” sans comptabiliser l’impôt sur la fortune qu’elle exclut elle-même de son périmètre (“wealth taxes not counted”) : or cet impôt, de 0,1 % (Nidwald) à ~1,0 % (Genève) par an [S25], excède le PFU français dès que la détention s’étire, puisqu’il frappe le capital et non le gain, notre Monte Carlo le chiffre à un drag de 0,45 point de CAGR pour 0,4 % annuel.
- Biais de réalisation. Aucune carte ne montre que, à juridiction constante, le taux effectif varie du simple au quintuple avec la fréquence de réalisation : 93,4 % (mensuel) contre 21,7 % (dix ans de report) pour le même résident français (chap. 8 de notre rapport). Le premier levier d’optimisation n’est pas géographique mais calendaire.
- Biais d’éligibilité. “Investors only” (Suisse, Singapour, Hong Kong, Malaisie, Maurice) signifie que la moindre densité de trading, de staking ou de leverage requalifie en revenu professionnel, rétroactivement en Suisse (Circular 36) [S25]. L’avantage affiché est conditionnel à un comportement que beaucoup de portefeuilles 2026 violeront.
- Biais d’accès. “Not for French” (Monaco), “foreign only” (Panama, Costa Rica) et l’exit tax française (chap. 9) signifient que pour le résident fiscal français, la population cible de www.ScoreGex.com, la moitié des pastilles vertes de la carte sont inatteignables sans rupture de résidence, dont le coût et le risque sont précisément l’objet du chapitre 9 (de notre rapport).
**Ce que la carte ne dit pas : le taux effectif, seule grandeur pertinente
La proposition centrale de cette étude est donc méthodologique : remplacer la variable “taux nominal affiché” par le couple (taux effectif sur l’horizon, probabilité de requalification). Le chapitre 7 (de notre rapport) en donne la théorie (formules A6 à A9), le chapitre 8 la mesure, le chapitre 9 la frontière de décision. La figure F01, en ouverture du chapitre 5, donne la traduction graphique : quatorze juridictions classées par taux nominal, dont la moitié à zéro et le chapitre 8 démontrera que trois d’entre elles suffisent à produire des capitaux terminaux médians de 21 472 € à 324 745 € pour un même investissement de 100 000 €. Le lecteur pressé retiendra : la carte dit où l’impôt est nul ; l’étude dit quand, pour qui, et à quel prix.
FRONTIÈRE DE MIGRATION G* : LE COÛT RÉEL DE L’EXIL FISCAL
La migration fiscale est un investissement : coût CmCm (conseil, relocation, garanties), charge annuelle ctct, achetés contre un gain fiscal espéré Δτ×GΔτ×G, amputé d’une probabilité de requalification prequalprequal.
Le seuil de rentabilité est :
G∗=Cm+∑tct(1+r)−tΔτ⋅(1−prequal)(A11)G∗=Δτ⋅(1−prequal)Cm+∑tct(1+r)−t(A11)
Trois scénarios calibrés sur les prix de marché 2026 :
Minimaliste : Cm=25 000 €Cm=25000€, 2 ans, p=0%p=0% → G∗=91 806 €G∗=91 806€.
Médian : Cm=45 000 €Cm=45000€, 5 ans, p=15%p=15% → G∗=193 695 €G∗=193 695€.
Robuste : Cm=70 000 €Cm=70000€, 5 ans, p=30%p=30% → G∗=422 650 €G∗=422 650€.
Confrontation aux gains latents du Pays de Gex :
Studio de Saint-Genis-Pouilly (achat il y a 5 ans, +35 %) : 75 458 € de gain latent → sous le seuil dans tous les scénarios.
Portefeuille médian du frontalier (3 ans d’épargne, +40 %) : 109 140 € → sous le seuil médian.
Portefeuille crypto confirmé : 250 000 € → franchit le seuil médian, mais reste vulnérable à une probabilité de requalification élevée.
Conclusion. La migration fiscale est un produit de niche dont le coût de transaction mange la prime pour 80 à 90 % de la population cible. L’exit tax sur les crypto-actifs détenues en direct n’est pas encore en vigueur au 4 novembre 2026 : l’Assemblée nationale a rejeté, le 30 octobre 2026, deux propositions d’extension (seuil de 800 000 €).
La menace demeure crédible pour le budget 2027, et le CARF referme la fenêtre d’opacité dès le premier échange du 30 septembre 2027.