Skip to content Skip to sidebar Skip to footer

Site icon Markets

Category image

Markets

Markets, Markets Data, Private Markets, Equities, Bonds, Stocks, Currencies, Commodities, Crypto, Monetary Policy Radar, Wealth Management, Moral Money, Money, ETF, ETF Hub, Asset Management, Private Equity.

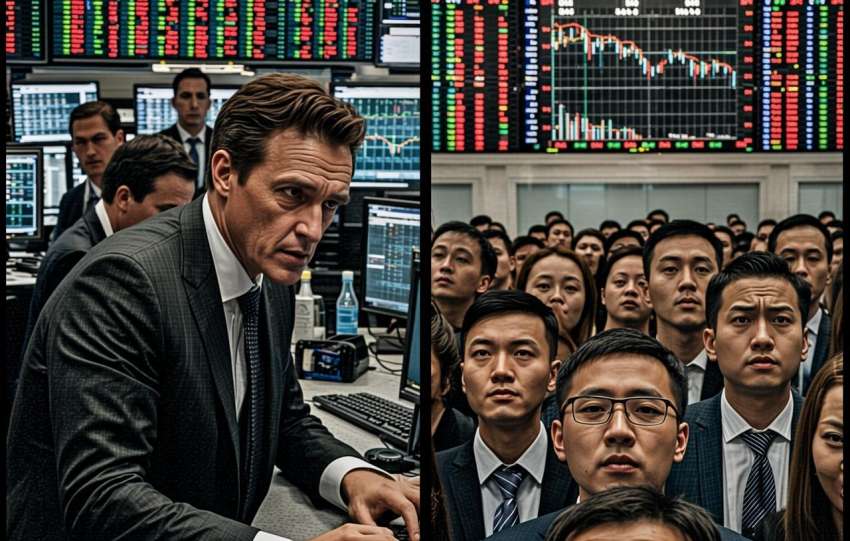
Alerte arbitrage global. Découplage physique-papier (Shenzhen / COMEX) et analyse des KRI

Nous sommes en présence d'une anomalie de marché critique ("The Rush"). Les données ingestées par nos moteurs Steelldy indiquent une divergence extrême entre le prix physique localisé à Shenzhen (cotation acheteur ~93/oz) et le contrat spot du COMEX (clôture de vendredi à 84,57). L'écart de valorisation (>10%) dépasse largement les coûts de transaction et de…
Read more

Analyse post-mortem de la volatilité de l’argent. Divergence des prix de découverte (Shanghai vs COMEX) et scénarios de valorisation

Les marchés de l'argent (XAG) ont récemment subi une correction violente, caractérisée par une baisse de 8 USD en séance, soit un mouvement de variance (drawdown) supérieur à 30% sur certains contrats à terme. Bien que cette volatilité rappelle l'épisode de "Silver Thursday" (mars 1980), notre analyse via la plateforme Steelldy indique une causalité structurellement…

Read more

Dynamique endogène de la dette souveraine et réponse optimale de l’allocation or. Analyse quantitative du seuil critique des $38.6 trillions

L'accumulation de $1 trillion de dette additionnelle sur l'exercice fiscal en cours, portant l'encours total à $38.647 trillions, constitue un choc de solvabilité souveraine structurel dont la transmission aux prix de l'or obéit à des mécanismes quantifiables et prédictibles. Cet article démontre que le ratio dette/PIB américain a franchi un seuil de non-linéarité critique au-delà…

Read more

Quantification et analyse de la microstructure du stock d’or privé en France (Édition 2026)

L'analyse quantitative du stock d'or privé en France révèle une disparité marquée entre sa richesse historique et la dynamique actuelle du marché. Historiquement, la France détenait jusqu'à 10 % des réserves mondiales officielles (environ 4 800 tonnes en 1933). Le stock privé contemporain (hors institutionnel) est estimé par modélisation à une médiane de 700 tonnes…

Read more

Analyse quantitative des déterminants structurels du prix de l’or dans un régime de liquidité abondante

Cette étude examine la dynamique structurelle du prix de l'or sur la période 2003-2026 à travers le prisme de la liquidité globale, des rendements réels et des anticipations inflationnistes. Notre analyse empirique démontre que la corrélation entre l'expansion de la masse monétaire globale (M2) et le prix de l'or a atteint un coefficient de 0,85…

Read more

Les MNBC (CBDC) comme “vaccin de liquidité”. Architecture de résilience face au squeeze systémique des métaux

Dans notre article précédent (projet Argentum Vortex), l'infection se propageait via l'incapacité des banques de lingots (Bullion Banks) à honorer les appels de marge et les livraisons physiques dans un système de règlement T+2. L'introduction d'une Monnaie Numérique de Banque Centrale (MNBC) de gros (Wholesale CBDC) agit comme un "vaccin" en modifiant la topologie même…

Read more

Modélisation épidémiologique SIR d’un Short Squeeze systémique sur l’argent (COMEX/LBMA). Scénario de rupture de livraison physique

Vous trouverez ci-dessous une modélisation épidémiologique du risque de short squeeze systémique sur le marché de l'argent, appliquée au contexte actuel de tensions physiques extrêmes. Cette analyse, développée selon les standards quantitatifs les plus rigoureux (Steelldy Risk Platform), vise à quantifier la probabilité et l'impact d'une contagion entre contreparties bancaires via le mécanisme des défauts…

Read more

Récession synchronisée globale 2026. Décalages macro-économiques, choc de productivité par l’IA et revalorisation de l’exposition aux actifs réels

Courte analyse de l'article de Laurent Maurel sur la montée du prix de l'or dans le contexte du ralentissement économique mondial. L'année 2026 sera marquée par une récession synchrone des blocs économiques majeurs (US, Chine, Europe), détectée par nos modèles Steelldy, caractérisée par une contraction de la demande finale et une augmentation du risque de…

Read more

Dissection de l’événement de prix du 30/01/2026 sur l’argent (SI). Analyse d’une dislocation multi-marchés

Le 30 janvier 2026, le marché de l'argent a connu une chute brutale intraday supérieure à 31% sur le COMEX (clôture à 78.29 USD/oz), événement majeur depuis 1980. Cette variation n'est pas accidentelle mais semble être l'exploitation méthodologique d'asymétries temporelles et structurelles entre le marché OTC de Londres (LBMA) et le marché à terme de…

Read more