We are not in a classic crypto cycle; we are witnessing the commoditization of the settlement layer. Bretton Woods I (1944) used a gold-pegged dollar settled via correspondent banks (SWIFT/CHIPS). The current regime (post-1971) relies on the petrodollar and sovereign debt. Bretton Woods 2.0 is based on a Dual Pillar Regime:
1. Physical Pillar…
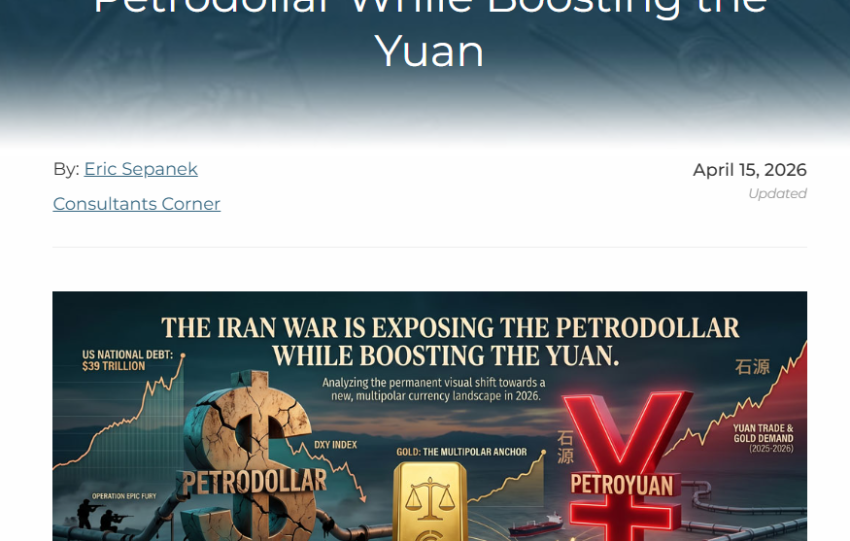
Analysis and summary based on the article "The Iran War Is Exposing the Petrodollar While Boosting the Yuan" by Eric Sepanek
The conflict involving Iran is challenging the U.S. dollar's dominance in the global financial system, despite an initial spike in the dollar's value (DXY) following the outbreak of war, which primarily reflects immediate…
1. Cadre conceptuel. L’interopérabilité stablecoins-RWA comme condition sine qua non du scaling de la finance parallèle
L’interopérabilité entre stablecoins (USDT/USDC dominance >85 % du marché, MC ~300 Md$ au 27/03/2026) et RWA tokenisés (TVL distribuée ~26,63 Md$ ex-stablecoins, rwa.xyz) constitue le pont programmable entre liquidité fiat-native et actifs réels fractionnables. Elle transforme les stablecoins…
The integrated analysis of the Steelldy Risk Engine and Steelldy Gotham confirms that the USDC stablecoin has become the preferred vehicle for massive capital flight from the United Arab Emirates (UAE) due to three critical factors: the real estate collapse (a 31% drop), operational failures of local banks, and the regulatory superiority of USDC over…
Peter Reagan a noté qu'en début de semaine, les tokens d'or numérique se négociaient au-dessus de 5 500 dollars l'once, selon la cryptomonnaie spécifique.
... à propos de l'or numérique Il se trouve que j'ai vu le prix de l'or tokenisé avant le prix au comptant aujourd'hui. Et je me suis dit : L'or est-il…
La présente note a pour objet d'analyser les règles de valorisation applicables aux catégories spécifiques d'actifs numériques que sont les (a) NFT (Non-Fungible Tokens) et (b) les stablecoins dans le cadre du CARF. Elle vise à fournir un cadre méthodologique pour le calcul des plus-values, la déclaration des transactions et la gestion des risques fiscaux…
L'analyse croisée de nos modélisations et des métriques internes (ratio d'inventaire de liquidité, flux d'échanges) confirme la véracité structurelle et la pertinence macro-économique du texte. Il décrit précisément ce qui est techniquement qualifié de "crise de liquidité inter-marché".
1. Le canal du Shadow Banking
Les stablecoins comme USDT et USDC forment la base monétaire…
Le Digital Lombard Loan s'apparente au crédit lombard bancaire traditionnel (prêt contre titres), validant l'idée que les riches empruntent sur leurs actifs sans les vendre. Pour les investisseurs institutionnels, l'efficacité de ce levier nécessite une gestion dynamique stricte du ratio LTV et l'exclusion d'actifs considérés comme "toxiques" (ex. stablecoins A7/A7A5). La création de valeur résulte…
An unprecedented channel of systemic risk is emerging between Japanese Government Bonds (JGBs) and cryptocurrencies. The rapid normalization of JGB rates leads to a sharp appreciation of the Yen (JPY), triggering a global "Margin Call." This situation is aggravated by the collapse of the JPY carry trade, the flight of liquidity from Japanese platforms, and…
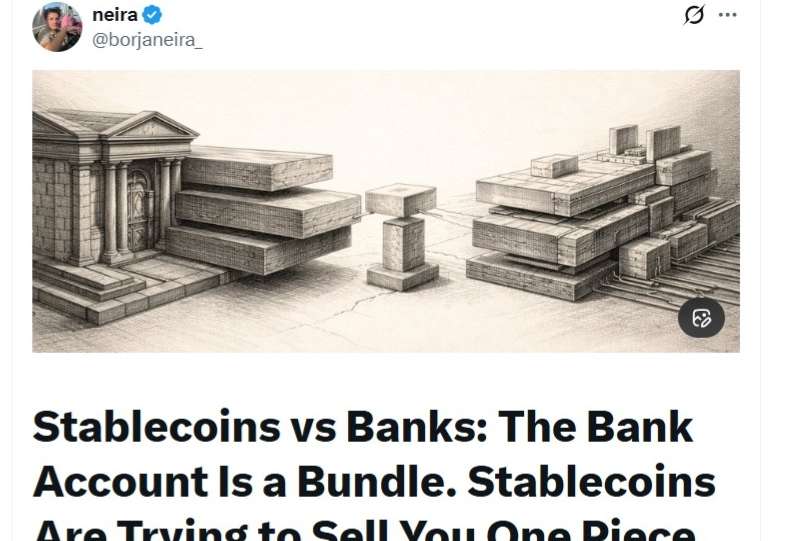
Brève analyse de l'article de Borja Neira "Stablecoins vs Banks: The Bank Account Is a Bundle. Stablecoins Are Trying to Sell You One Piece".
1. RÉSUMÉ EXÉCUTIF Notre article démontre que le compte bancaire traditionnel regroupe trois franchises économiques interconnectées : (a) une interface de paiement, (b) un engagement de convertibilité à la valeur nominale,…
Analyse de marché