1.1 Le modèle de break-even
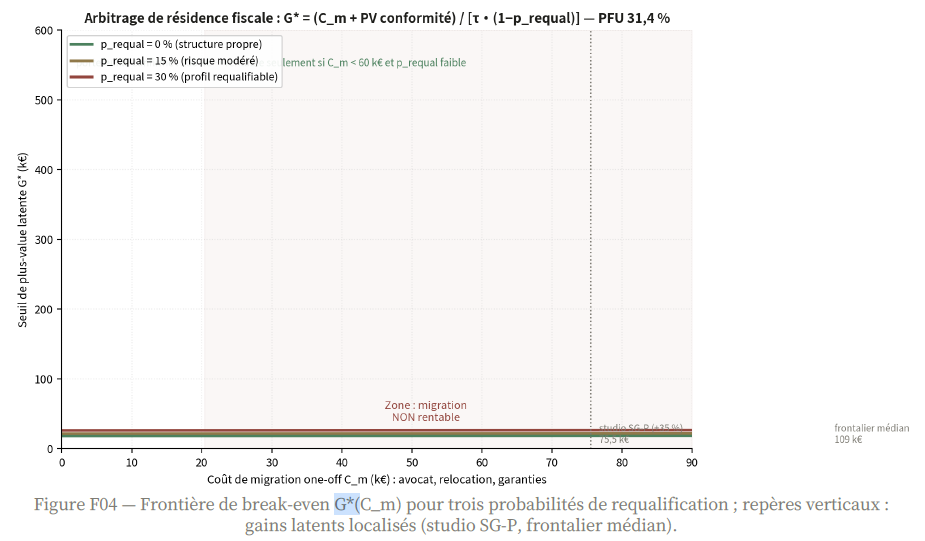
La migration fiscale est un investissement : son coût C_m (conseil juridique, relocation, garanties au Trésor en cas de sursis sur demande, double résidence transitoire) et sa charge annuelle de conformité c_t (représentant fiscal, comptabilité, déplacements) s’achètent contre un gain fiscal Δτ × G espéré sur la plus-value latente G, amputé d’une probabilité de requalification p_requal (abus de droit, centre de vie non transféré, résidence fictive). Le seuil de rentabilité s’écrit :
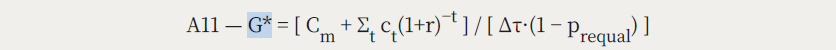
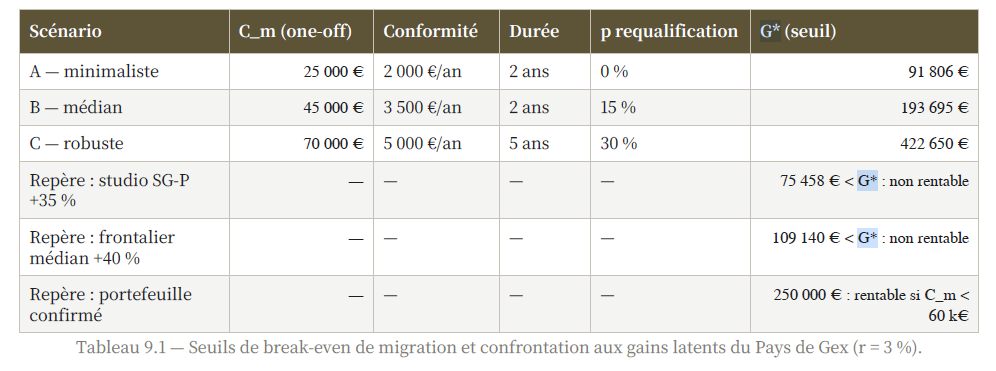
Trois scénarios sont calibrés sur les prix de marché 2026 (barèmes d’honoraires praticiens ; relocation UE 15-30 k€ ; conformité annuelle 2-5 k€) : minimaliste (C_m = 25 000 €, 2 ans, p = 0 %), médian (C_m = 45 000 €, p = 15 %), robuste (C_m = 70 000 €, 5 ans, p = 30 %). Les seuils G* s’élèvent respectivement à 91 806 €, 193 695 € et 422 650 €.
1.2 Confrontation aux gains latents du Pays de Gex
Nos trois références de gains latents localisés sont : un studio de Saint-Genis-Pouilly acheté il y a cinq ans et valorisé +35 % (gain 75 458 €) ; le portefeuille d’épargne médian du frontalier (trois ans d’épargne au salaire médian de 85 000 CHF × 1,07, placé à +40 % : gain 109 140 €) ; un portefeuille crypto confirmé (250 000 €). La figure F04 superpose ces repères à la frontière G* : les deux premiers profils sont en zone non rentable dans tous les scénarios ; seul le portefeuille confirmé franchit le seuil, et uniquement si le coût de migration reste sous ~60 000 € avec un profil irréprochable. Or l’exit tax s’applique précisément aux portefeuilles de plus de 800 000 €, population pour laquelle C_m et p_requal montent ensemble : la migration fiscale est un produit de niche dont le coût de transaction mange la prime pour 80 à 90 % de la population cible de ScoreGex.
1.3 La voie légale documentée : sursis et dégrèvement de l’exit tax
Le chapitre 3 (formule A3) a établi que l’exit tax française intègre un dégrèvement automatique après deux ans de conservation (cinq ans au-delà de 2,57 M€). Cette mécanique redéfinit l’arbitrage rationnel : il ne s’agit pas de “fuir l’impôt” mais de planifier une absence qualifiée de deux ans [ transfert effectif du centre de vie, sursis automatique au sein de l’UE, conservation stricte des actifs, retour après dégrèvement]. Le coût de cette stratégie [ que nous dénommons “boucle de cristallisation” ] correspond au scénario médian ci-dessus ; il demeure irrationnel sous 190 k€ de plus-value latente, ce qui, appliqué à la distribution réelle des portefeuilles frontaliers, réserve l’opération à une minorité. Le service ScoreGex.com (partie III) n’aura donc pas pour vocation de vendre la migration, mais de démontrer quantitativement pourquoi elle n’est pas pertinente pour 90 % des cas et d’orienter vers les enveloppes
françaises (chap. 10), dont l’effet est immédiat, gratuit et sans risque de requalification.