La thèse de la rareté et pourquoi Gex est structurellement sous-offreur
Le Pays de Gex est un goulot d’étranglement géographique et réglementaire.
- Pression démographique exogène. La population du Pays de Gex est passée à 104 770 habitants (2022) avec une croissance de +2 %/an, et pourrait atteindre 120 000 habitants d’ici 2030. Cette demande est portée par les 32 181 frontaliers (58 % de la population active), dont 77 % travaillent à Genève. Le solde migratoire est structurellement positif.
- Rareté foncière absolue (ZAN & SRU). La loi climat et résilience (ZAN) impose une trajectoire de Zéro Artificialisation Nette, tandis que la loi SRU contraint les communes de plus de 3 500 habitants (dont Gex) à produire 25 % de logements sociaux. Le foncier constructible se raréfie mécaniquement. Le prix moyen des terrains à bâtir dans le Pays de Gex atteint 433 826 € (période 2021-2023), soit près de trois fois la moyenne départementale.
- Découplage prix/travail local. Un studio à Gex dépasse souvent 21 €/m² en location, porté par les salaires en francs suisses. Cela crée une prime de vérification : le bien capte la rente frontalière, indépendamment de l’économie productive locale.
Profil locatif. C’est la typologie la plus recherchée dans le Genevois. Les studios et T1 sont activement demandés par les jeunes actifs, les primo-accédants et, surtout, par une nouvelle clientèle de frontaliers en télétravail (limité à 40 % du temps sans changement fiscal) qui souhaitent conserver un pied-à-terre près de Genève tout en vivant plus loin.
Le cas des studios
Rendement. Le loyer médian pour un appartement à Gex est de 21,2 €/m²/mois. Pour 30 m², cela représente un loyer mensuel d’environ 636 €. Sur la base d’un prix médian de 4 500 €/m² (soit 135 000 €), le rendement brut est de 5,6 %. En déduisant 30 % de charges (taxe foncière, gestion, assurance, vacance), le rendement net ressort autour de 3,9 %.
Fiscalité. Deux options s’offrent à vous :
Location nue : les loyers sont imposés dans la catégorie des revenus fonciers, avec des prélèvements sociaux à 17,2 %. Un abattement forfaitaire de 30 % s’applique jusqu’à 15 000 € de loyers (micro-foncier), ou vous pouvez opter pour le régime réel pour déduire les charges.
Location meublée (LMNP) : les loyers relèvent des BIC, avec des prélèvements sociaux à 18,6 % depuis la LFSS 2026. L’avantage majeur est la possibilité d’amortir le bien et le mobilier, ce qui peut annuler l’imposition pendant des années. Attention : depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente, ce qui réduit l’avantage à la sortie.
Verdict : conserver et louer (de préférence en meublé si votre tranche marginale d’imposition est élevée). Sa liquidité est excellente (82 % des transactions à Gex concernent des appartements) et la demande locative est structurellement supérieure à l’offre.
Les données de marché à Gex (centre-ville), une correction en cours, pas un effondrement
Contrairement à une idée reçue, Gex n’est pas dans une bulle spéculative effrénée ; le marché est en phase de normalisation post-Covid.
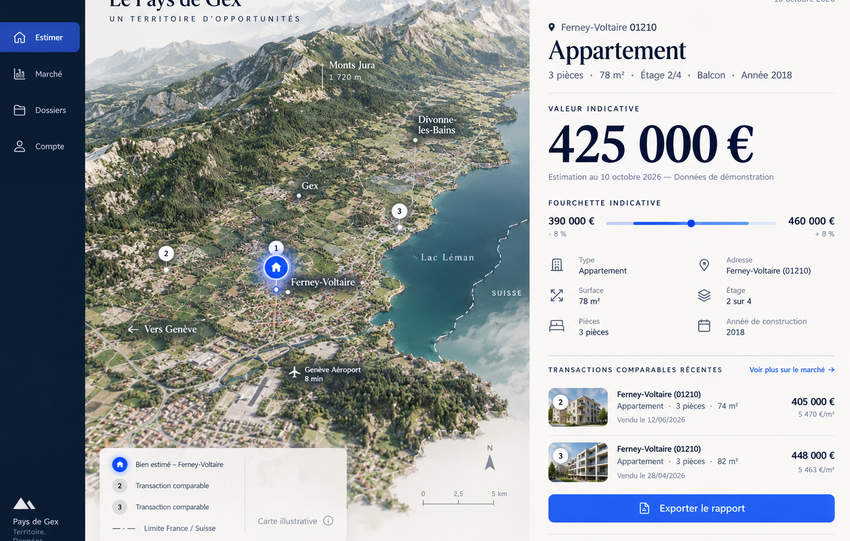
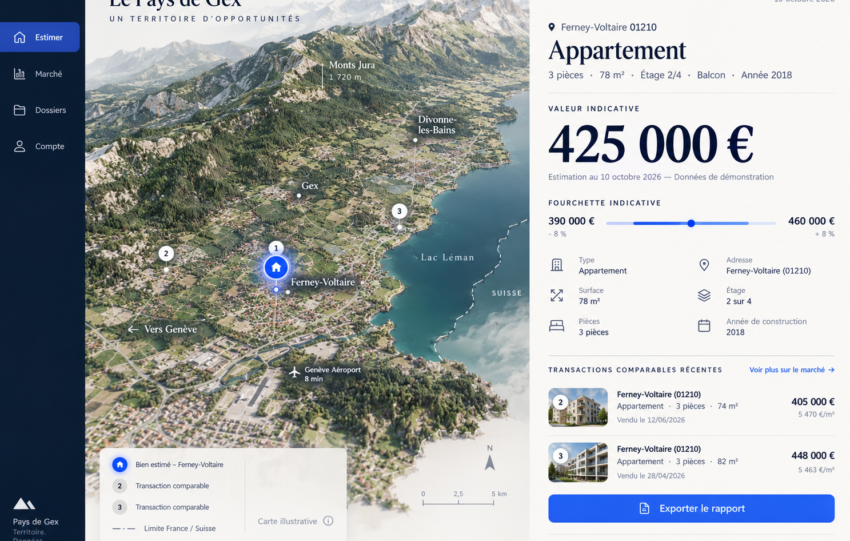
- Prix médian. Le prix moyen au m² pour un appartement à Gex tourne autour de 4 500 € à 4 800 € (données 2025-2026), avec un prix médian de 4 632 €/m² spécifiquement dans le quartier Centre.
- Dynamique. Après un pic, les prix ont légèrement reculé (-1,13 % entre 2023 et 2025), mais restent supérieurs de 15,9 % à leur niveau d’il y a 5 ans. La tendance récente montre une reprise modérée (+8 % sur un semestre pour le prix médian).
- Segment premium. Les appartements en centre-ville avec cachet (T4 rénovés, vues dégagées) atteignent des prix unitaires de 5 000 € à 5 500 €/m², avec des pointes à près de 7 000 €/m² pour des biens d’exception.
Les risques spécifiques qui érodent la “prime de rareté“
C’est ici que l’analyse doit être rigoureuse. La rareté physique ne garantit pas un rendement locatif ou une plus-value nette si les frictions institutionnelles et opérationnelles augmentent.
- Risque réglementaire (Loi SRU). L’application de la loi SRU à Gex signifie que 25 % du parc de résidences principales devra être social. Cela peut in fine plafonner la valorisation des nouvelles opérations privées et créer une concurrence sur le segment locatif intermédiaire, réduisant la capacité du propriétaire bailleur à augmenter les loyers.
- Risque de liquidité et de mobilité. Le Pays de Gex est un désert d’emplois locaux (21 000 emplois pour 45 000 actifs). La valeur du bien dépend à 100 % de la fluidité de la frontière. Les embouteillages quotidiens et les grèves aux douanes sont des chocs d’offre qui peuvent rendre le bien moins attractif qu’une ville comme Annemasse ou Saint-Julien, où l’accès au centre de Genève est plus direct.
- Risque fiscal (télétravail). Le nouvel avenant fiscal franco-suisse (en vigueur depuis 2026) autorise le télétravail jusqu’à 40 % du temps sans changer de régime d’imposition. Si cette flexibilité s’accroît, une partie de la demande pourrait se déplacer vers des zones plus éloignées (Bugey, Savoie), réduisant la prime de centralité de Gex.
- Risque de taux et de rendement. Avec un prix moyen de 4 600 €/m² et un loyer de 21 €/m², le rendement brut est d’environ 5,4 %. En déduisant la taxe foncière, les charges de copropriété, l’assurance et la vacance, le rendement net oscille entre 2,5 % et 3,5 %. Dans un monde de taux d’intérêt réels positifs, cette prime de risque est mince face à l’illiquidité de l’actif.
Un actif de “rendement patrimonial” , pas de “performance pure“
L’appartement en centre-ville de Gex est un actif de préservation du capital (store of value) et de captation d’une rente frontalière, mais ce n’est pas un actif de croissance explosive comme pouvaient l’être les data centers ou le Bitcoin dans notre précédente étude.
Dans le cadre de votre Scarcity Premium Index (SPI), Gex obtient un score élevé sur la rareté physique (foncier bloqué, ZAN) mais un score modéré sur la liquidité et la résilience au télétravail. La prime de rareté est réelle, mais elle est déjà largement intégrée dans les prix (prime de 15,9 % sur 5 ans).
Cible. Privilégier le T3/T4 ancien rénové en hyper-centre (proximité immédiate des commerces et de la gare routière), plutôt que le neuf en périphérie (soumis à la concurrence du logement social et moins liquide).
Recommandation opérationnelle
Horizon : 10 ans, avec une hypothèse de revalorisation modérée (inflation + 1 % à 1,5 %/an), pas de choc haussier.
Couverture. Ce type d’actif doit être considéré comme une exposition à la devise suisse (CHF) et à l’économie genevoise, et non comme une exposition à l’économie française. Il s’intègre dans une stratégie de diversification géographique des actifs rares.
En résumé, Gex est un actif rare, mais pas un actif “sans risque” : c’est un placement de père de famille pour un investisseur cherchant à sanctuariser du capital à l’abri de l’inflation, pas un moteur de surperformance pour un family office en recherche d’alpha.
Arbitrage fiscal 2026. Nu vs meublé
Le cadre fiscal a changé en 2026. Pour votre studio, l’arbitrage est le suivant :
| Critère | Location nue | Location meublée (LMNP) |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Abattement fiscal | 30 % (micro-foncier) ou charges réelles | 50 % (micro-BIC) ou amortissement au réel |
| Imposition des loyers | Revenus fonciers (barème IR + PS) | BIC (barème IR + PS) |
| Plus-value à la revente | Calculée sur le prix d’achat initial | Amortissements réintégrés depuis le 15/02/2025 |
| Avantage clé | Simplicité, plus-value non pénalisée | Amortissement qui peut annuler l’impôt pendant la détention |
Recommandation. Si votre Tranche Marginale d’Imposition (TMI) est de 30 % ou plus, le LMNP au réel reste optimal pour le studio, car l’amortissement neutralise l’imposition. Si votre TMI est faible ou si vous prévoyez de vendre à moyen terme (moins de 10 ans), la location nue redevient compétitive grâce à la plus-value non pénalisée par les amortissements.
Modélisation de scénarios (Horizon 10 ans)
Nous modélisons la valeur nette à 10 ans de chaque actif selon trois scénarios de marché, en supposant une réévaluation annuelle des loyers de 1,5 % et une vacance locative de 2,3 %.
| Scénario | Hypothèse de croissance des prix | Valeur nette studio (30 m²) | Valeur nette maison (160 m²) |
| Pessimiste | -1 %/an (correction) | ~125 000 € | ~750 000 € |
| Neutre | +1,5 %/an (inflation) | ~160 000 € | ~980 000 € |
| Optimiste | +3 %/an (poursuite du boom) | ~200 000 € | ~1 200 000 € |
Note : Ces valeurs incluent les loyers nets cumulés et la valeur de revente, mais ne tiennent pas compte de la fiscalité de la plus-value (qui dépend de votre situation personnelle).
Interprétation. Le studio offre un rendement cash-flow positif immédiat, tandis que la maison est un actif de plus-value dont le rendement locatif net est faible. La maison est plus exposée au risque de correction, mais elle constitue une protection contre l’inflation et une réserve de valeur à long terme.
Pour votre studio de 30 m², si vous optez pour le LMNP au réel, vous pouvez amortir le bien (environ 2 à 3 %/an) et les intérêts d’emprunt. Cela peut rendre vos loyers totalement défiscalisés. Cependant, depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente.
Le piège de la réintégration des amortissements (LFSS 2026)