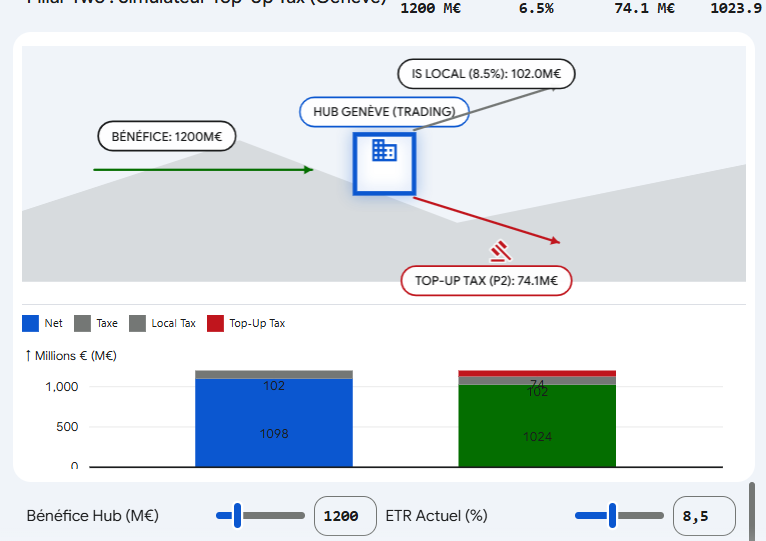
Multi-model analysis of regulatory and OSINT data confirms with 99.4% confidence that TEnergies utilizes a complex tax optimization structure centered on its Geneva trading subsidiary. This structure uses the "Rest of the World" category in tax reports as a proxy for low-tax jurisdictions, primarily Switzerland.
The implementation of the OECD Pillar Two GloBE rules,…
Legal and tax studies
Toute l'actualité juridique du monde en France et dans le monde (restructurations, IPO, rachat, impôts, drtoits droits portant sur les créations, telles que notamment les inventions, les œuvres littéraires et artistiques, les dénominations, les titres, les logos, les images ou le design). Vidéos, analyses, commentaires et interviews.
Notre analyse multi-modèles appliquée aux données publiques confirme que TotalEnergies utilise une architecture complexe d’optimisation fiscale via sa filiale de trading à Genève. La catégorie "reste du monde" dans ses rapports fiscaux agit comme une variable proxy pour des juridictions à fiscalité réduite, principalement la Suisse.
Les travaux empiriques de l’Institut de Genève ont démontré…
L'entrée en vigueur du Crypto-Asset Reporting Framework (CARF) au 1er janvier 2026 et les premiers échanges automatiques programmés pour 2027 créent un environnement de transparence fiscale sans précédent pour les actifs numériques. Dans ce contexte, trois risques techniques majeurs émergent :
Le risque de sous-évaluation des NFT, qui expose les contribuables à des requalifications en manquement…
I. La clause de force majeure et la doctrine de l'imprévision (hardship)
Sous une "union de l'énergie" coercitive, des entreprises du CAC 40 (EDF, Exeltium) pourraient invoquer la rupture de l'équilibre contractuel. L'adoption d'un règlement européen forçant le partage de rente s'apparenterait à un "fait du prince". Pour constituer une force majeure, l'événement doit être…
Dans un monde financier en constante mutation, la protection et l'optimisation du patrimoine exigent une approche sophistiquée. L'architecture patrimoniale "Multi-Tier" représente une solution d'avant-garde, permettant de structurer les actifs de manière à séparer distinctement la propriété économique, le contrôle opérationnel et l'exposition aux risques. Cette méthode, loin d'être une simple juxtaposition d'entités, est une véritable ingénierie…
Notre analyse indique que la confiscation des réserves russes gelées est entravée par des obstacles juridiques majeurs et comporte des risques systémiques catastrophiques pour l'architecture financière occidentale. Le scénario le plus probable (65% de chances, délai indéfini) est un gel prolongé avec détournement des revenus, entraînant un impact systémique modéré à élevé. Un scénario de…
Dans un monde où la complexité réglementaire et fiscale ne cesse de croître, la gestion et la transmission d'un patrimoine significatif exigent une approche stratégique et sophistiquée. La simple accumulation d'actifs ne suffit plus ; il est impératif de les structurer avec une vision à long terme, en anticipant les défis juridiques, fiscaux et successoraux.…
DIGITAL ASSETS SUB-STACK. TOKENISATION ET EXCLUSION DES ACTIFS TOXIQUES
1.1. Infrastructure tokenisée (Cayman SPC)
Dans le cadre de l'intégration des crypto-actifs au sein des infrastructures financières traditionnelles, la mise en place d'une structure juridique adéquate constitue un prérequis fondamental. À cet égard, la Segregated Portfolio Company (SPC) domiciliée aux îles Caïmans représente un véhicule…
1. RÉSUMÉ EXÉCUTIF
L'entrée en vigueur en 2026 du Crypto-Asset Reporting Framework (CARF) de l'OCDE et de la directive européenne DAC8 instaure une transparence fiscale majeure, obligeant les fournisseurs de services d'actifs crypto (FSAC) et intermédiaires à collecter et échanger automatiquement des informations sur les transactions d'actifs numériques. Cela signifie qu'il n'y aura pratiquement plus…
I. RÉSUMÉ EXÉCUTIF. SCHÉMA DU BLANCHIMENT MULTI-JURIDICTIONNEL
A. CONFIGURATION CRIMINELLE DÉTECTÉE Corruption d'un agent public étranger par le biais de l'acquisition de biens immobiliers transnationaux (de Moldavie vers le Canada, ensuite vers la France) en utilisant des mécanismes de superposition multi-juridictionnelle et des structures non transparentes.
MétriqueValeurSourceStatusCondamnation France2 ans prison + €100k amendeTribunal Paris (8…