Skip to content Skip to sidebar Skip to footer

Blog Classic with sidebar

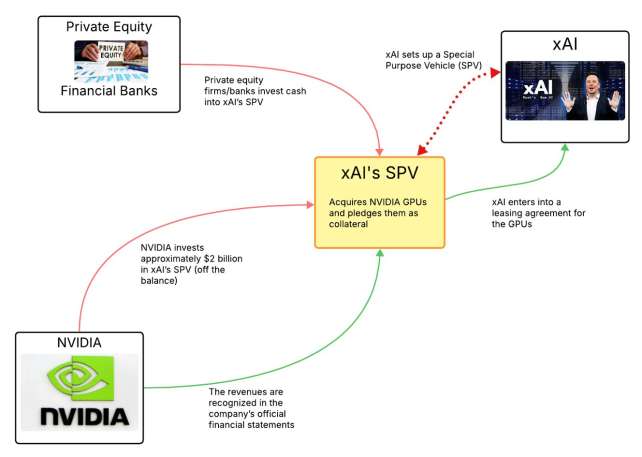
Titrisation via SPV (Special Purpose Vehicles) dans le secteur de l’IA et de l’infrastructure critique
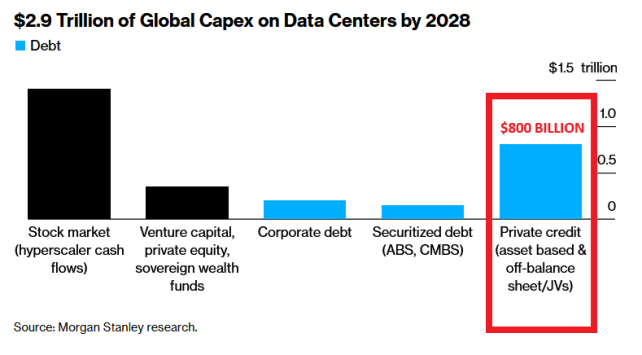
Le secteur de l'IA et des infrastructures critiques observe une montée en puissance du financement via des véhicules spéciaux (SPV) et du shadow banking technologique, une tendance adoptée par les géants de la technologie (Big Tech, Semi, Cloud). Ces schémas, illustrés par NVIDIA/xAI, visent à accélérer la (i) reconnaissance des revenus, (ii) externaliser l'endettement (hors…
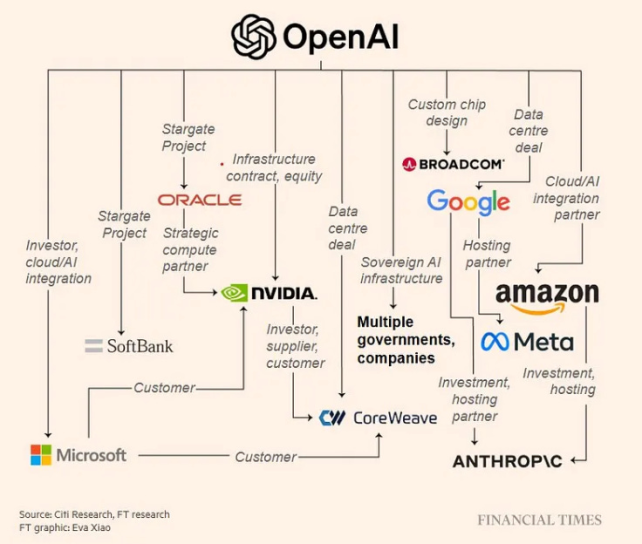
La métamorphose du cycle IA : de la bulle à la systémique
SYNTHÈSE EXÉCUTIVE : LA MORT DU PARADIGME BULLE/NON-BULLE L'annonce d'OpenAI d'investissements massifs ($1.4T/30GW d'ici fin 2025) a définitivement anéanti le débat bulle/non-bulle, instaurant un régime d'interdépendance critique. Ce "Sam's Spending" est un point d'inflexion structurel majeur. Le changement de paradigme est noté très haut, avec une forte probabilité de permanence. Trois méta-transformations sont observées…
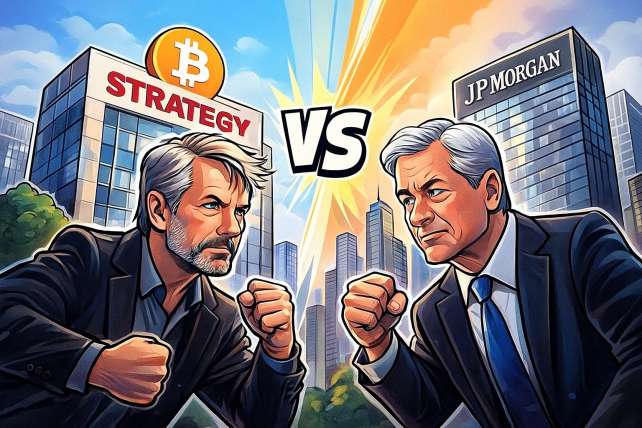
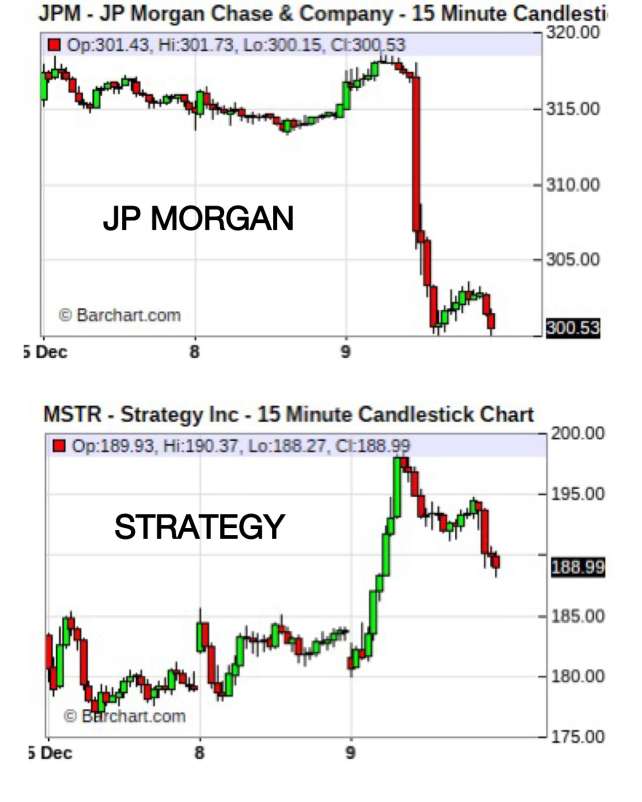
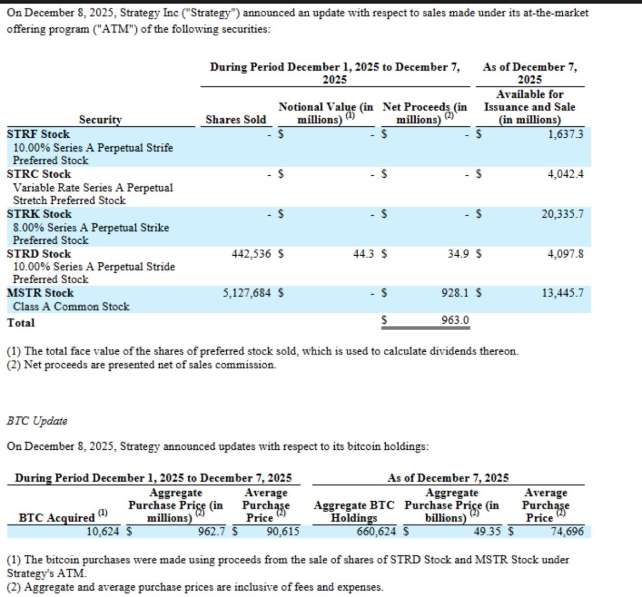
Alerte rouge : MSTR, MSCI, JPM. Le cocktail toxique du risque systémique révélé
I. SYNOPSIS EXÉCUTIF : CONVERGENCE DU RISQUE DE GOUVERNANCE ET DU RISQUE SYSTÉMIQUE Nos études, celle du 9 décembre 2025 (Analyse juridique de l'affaire MSTR, MSCI et JPM) et celle du 9 décembre 2025 (les modèles DAT) ne décrivent pas deux risques distincts, mais l'amplification non-linéaire du risque de gouvernance (MSTR) par le stress financier…
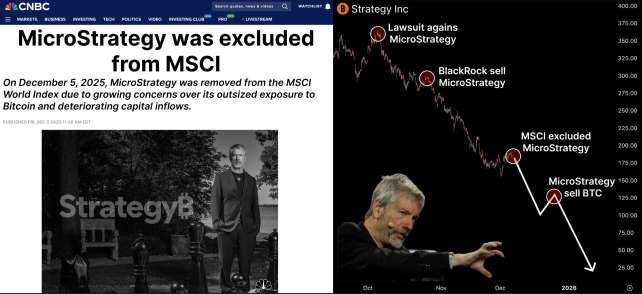
MSCI et l’exclusion de MSTR
Les avoirs de MicroStrategy (MSTR) dans les fonds passifs atteignent 8,8-9,2 Md$. Le risque total d'écoulement (outflows) d'ici décembre 2025, selon divers indices (MSCI, NASDAQ, etc.), est estimé entre 8,8 et 12,0 Md$, incluant des chevauchements. Les scénarios d'exclusion suggèrent des sorties de fonds allant de 2,8 Md$ (MSCI seul) à 8,8 Md$ (tous indices).…
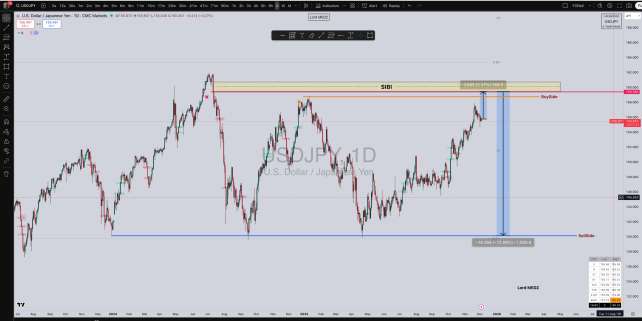
Fausse stabilité sur les marchés japonais
La thèse de containement : un miroir aux alouettes Les 3 amortisseurs identifiés sont des amplificateurs déguisés : Positionnement Long JPY (70.4k CFTC) → Procyclique, se reverse violemment si BOJ déçoit. Sorties capitaux japonais (¥11.7T) → front-running insoutenable, rentabilité nette déjà négative. Compression Spreads (450→218 bps) → signal d'alarme, pas de stabilité. Verdict forensique :…
Vulnérabilités cachées : le spectre du carry trade et des pertes latentes menace les banques régionales américaines
Les banques régionales US présentent des vulnérabilités structurelles critiques, notamment une exposition significative au JPY Carry Trade (jusqu'à 425 Md$) et d'importantes pertes latentes sur leur portefeuille HTM (580-680 Md$, soit 35-42% du capital Tier 1). Leur dépendance à la liquidité de la Fed demeure élevée, malgré une utilisation accrue du SRF et une…