1.1 Architecture : art. 18 LIFD et Circular 36
La Suisse ne connaît pas d’impôt sur les plus-values en capital réalisées par le patrimoine privé (art. 18 LIFD : sont imposables les revenus, dont les gains d’immeubles et les gains professionnels). L’administration fédérale des contributions classe les crypto-actifs comme biens meubles : pour le particulier investisseur, la plus-value est donc exonérée d’impôt sur le revenu, mais le stock figure à l’actif de la déclaration de fortune, taxable cantonalement et communautairement, de 0,1 % (Nidwald) à environ 1,0 % (Genève), avec une bande typique de 0,3 à 0,5 %. En contrepartie, staking, minage, prêts et airdrops sont des revenus imposables à la valeur de marché du jour de contrôle.
La clé de voûte est la Circular 36 de l’AFC : le particulier bascule en qualification de négociant professionnel | et ses plus-values deviennent des revenus d’activité indépendante, rétroactivement pour l’année | lorsque les safe harbors ne sont pas respectés. Les seuils quantitatifs de la circulaire incluent notamment : période de détention supérieure à six mois, rotation annuelle inférieure à cinq fois le portefeuille, gains réalisés inférieurs à 100 000 CHF sur douze mois, financement en dette modéré et absence de revenus de capital substantiels. L’annotation “investors only” de la carte source est donc exacte, mais son contenu est un menu de contraintes opérationnelles, pas un droit.
1.2 La frontière optique : ce que le frontalier du Pays de Gex ne peut pas en faire
Pour le résident français du Pays de Gex, 107 000 frontaliers genevois, salaire médian 85 000 CHF, la Suisse n’est pas une juridiction de résidence mais de travail. Son salaire suisse est imposé en France via le prélèvement à la source aux taux réduits conventionnels (4,5 % jusqu’à 142 000 CHF, 8,5 % de 142 000 à 202 000 CHF pour le secteur de Genève ; attestation 2041-AS ; taux de change fiscal 1 CHF = 1,07 € pour les revenus 2025). Détacher sa résidence crypto en Suisse exigerait un centre de vie réel or la frontière ne déplace pas la résidence, et l’exit tax française surveille le portefeuille (chap. 9 de notre étude). La pastille verte helvétique est donc, pour notre population cible, une contrefactuelle de comparaison, précieuse pour calibrer le coût du domicile français, et non une option de menu. C’est la thèse (du chapitre 9 de notre étude) : le taux suisse sert de référence, le code français fournit la solution.
1.3 Le coût réel de l’exonération helvétique : l’impôt sur la fortune
Contrairement à une plus-value, l’impôt sur la fortune est un prélèvement sur le capital : il frappe même les trajectoires perdantes et se compose avec le temps. En régime discret mensuel :
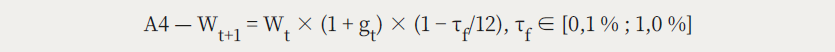
Sur notre Monte Carlo, τ_f = 0,4 % dégrade le CAGR médian de 0,45 point (12,50 % → 12,05 %) et le capital médian à dix ans de 12 736 € (324 745 € → 312 009 €). À Genève (τ_f ≈ 1,0 %), l’érosion approcherait 1,1 point de CAGR — l’essentiel de l’avantage nominal disparaît pour l’investisseur de rendement faible, tandis qu’il demeure massif pour l’investisseur de croissance à détention longue. L’impôt sur la fortune est ainsi un convexité-tax : il taxe le temps de détention, pas le succès, exactement l’inverse du PFU français. Cette asymétrie structurelle justifie le couple d’actifs du chapitre 10.