1.1 Calibration de l’actif de référence
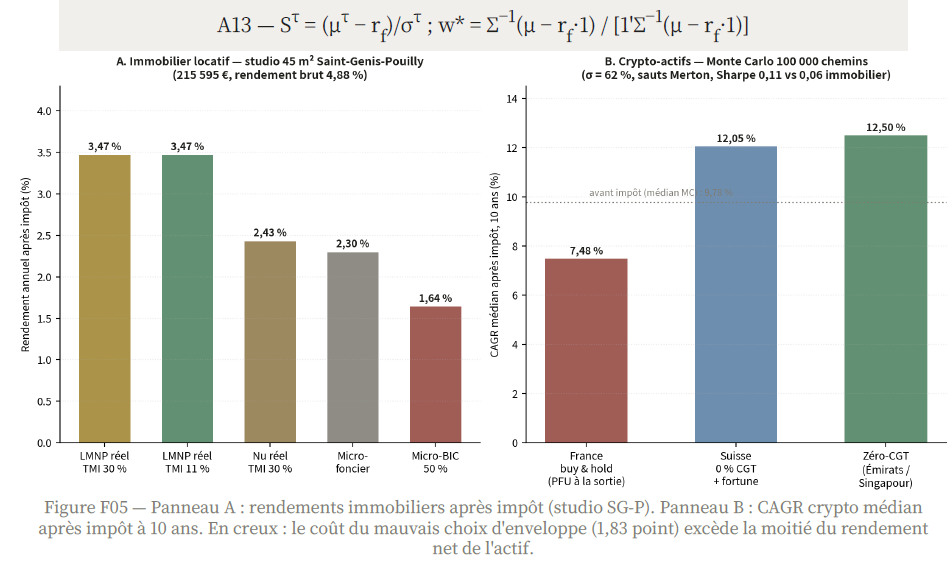
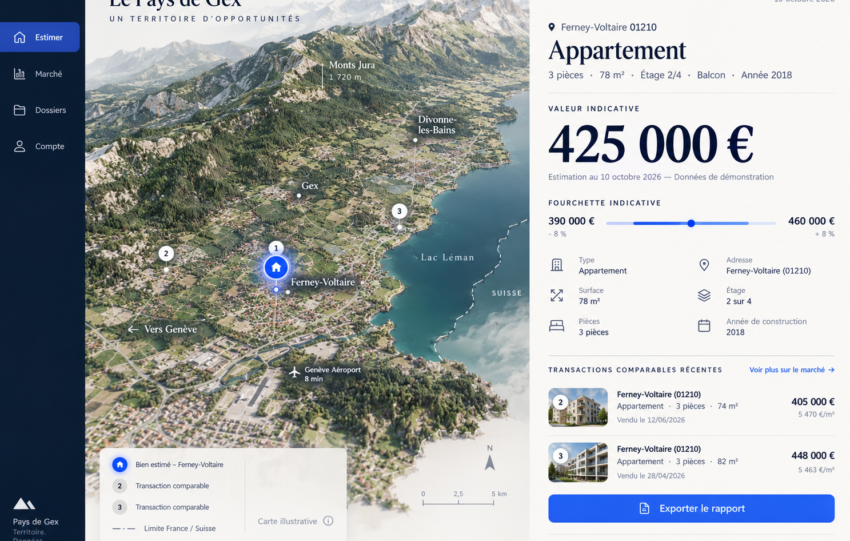
L’actif de référence est le studio locatif de Saint-Genis-Pouilly, coeur du portefeuille cible de ScoreGex.com : 45 m² au prix calibré de 4 791 €/m², soit 215 595 € ; loyer calibré à 19,5 €/m²/mois (bande 18-21 €), soit 10 530 €/an ; vacance prudente de 4 % ; charges opératoires (copropriété, taxe foncière, gestion, assurance, provision travaux) à 26 % du loyer net de vacance. Le rendement brut s’établit à 4,88 % et le revenu net d’exploitation à 7 481 €/an (3,47 %), cohérent avec la bande moyenne du pays (brut 4,7-5,7 % ; net 3,5-4,5 %).
1.2 L’amortissement composantiel : un impôt différé de quinze ans, sans sort
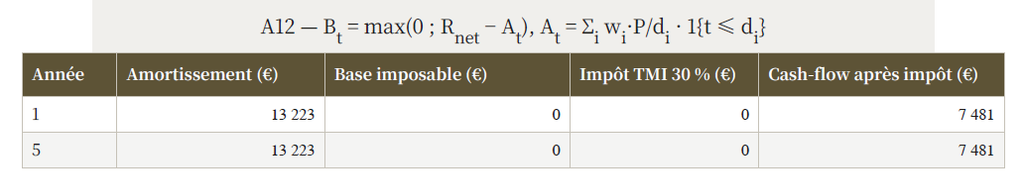
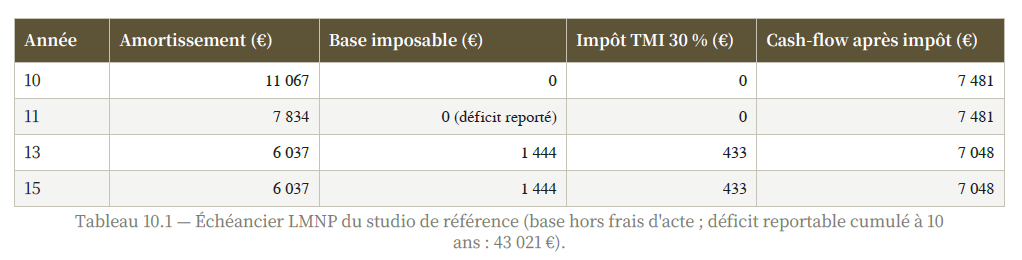
Le loueur en meublé non professionnel (LMNP) au réel déduit, avant tout impôt, l’amortissement linéaire du prix de revient ventilé par composantes. Notre ventilation (gros oeuvre 70 %/25 ans, équipements 15 %/10 ans, mobilier 5 %/5 ans, agencements 10 %/12 ans) produit un amortissement de première année de 13 223 € (6,1 % du prix), supérieur au revenu net d’exploitation de 7 481 € : la base imposable est nulle et le déficit, reportable indéfiniment sur les bénéfices industriels et commerciaux futurs, atteint 43 021 € au terme de dix ans.
L’impôt demeure nul jusqu’à ce que l’amortissement résiduel (gros oeuvre seul, à partir de l’an 13) descende sous le revenu net : environ douze à quinze ans d’exonération de fait, sans aucun transfert de résidence, sans exit tax, sans CARF, sans requalification possible, car c’est le texte même du régime des BIC qui le prévoit.
1.3 Le classement après impôt et l’optimisation de portefeuille
Le panneau A de la figure F05 classe les régimes immobiliers : LMNP réel 3,47 % de cash-flow après impôt (impôt nul), nu réel 2,43 %, micro-foncier 2,30 %, micro-BIC 1,64 %, le mauvais choix d’enveloppe coûte ici 1,83 point de rendement, soit plus de la moitié du rendement net. Le panneau B classe la crypto après impôt sur dix ans : 7,48 % de CAGR médian français (après PFU), 12,05 % helvétique, 12,50 % zéro-CGT.
La comparaison brute favorise la crypto ; la comparaison en ratio de Sharpe après impôt (r_f = 3 %) la contrebalance : 0,06 pour l’immobilier (σ ≈ 8 %) contre 0,11 pour la crypto (σ = 62 %), des risques non substituables. L’optimisation moyenne-variance après impôt (formule A13) donne l’allocation tangente : 90,6 % immobilier / 9,4 % crypto, rendement espéré 4,04 %, volatilité 10,0 %. La crypto n’est pas exclue du
portefeuille du résident français : elle est confinée à une parenthèse de 9 % et c’est précisément cette allocation, difficile à calculer sans outils, que le module fiscal ScoreGex vendra comme un service simple.