1.1 Ligne de temps et état des forces en 2026
Le théâtre Russie–UE est le seul conflit armé de haute intensité déjà ouvert, mais géographiquement borné à l’Ukraine, avec depuis 2025 une extension hybride documentée [1R] : incursions de drones polonais (une vingtaine d’engins abattus le 10 septembre 2025, première intervention de la défense aérienne de l’OTAN sur son propre territoire), violations de l’espace aérien estonien par chasseurs russes, perturbations GPS systématiques en mer Baltique, sabotages de câbles sous-marins de télécommunications et d’électricité [1R]. En amont, la chronologie économique est celle d’un découplage forcé : annexion de la Crimée et guerre du Donbass (2014, premières sanctions sectorielles [1R]) ; invasion de grande ampleur le 24 février 2022 [1R] ; embargo européen sur le pétrole brut maritime (décembre 2022) puis sur les produits raffinés (février 2023) et plafond de prix à 60 US$ assorti du G7 [1R] ; effondrement des livraisons de gaz par pipelines de 155 milliards de m3 en 2021 à environ 30–32 milliards de m3 en 2024 [1R] ; sabordage des Nord Stream en septembre 2022 (attribué par les enquêtes à un groupe d’individus ukrainiens par la justice allemande et suédoise, ce que Moscou conteste [1R]) ; gel d’environ 210 Md€ d’actifs de la banque centrale de Russie dans la juridiction de l’UE, dont
près de 190 Md€ chez Euroclear [1R], dont les profits immobiles alimentent depuis 2024 un prêt
de 50 Md$ du G7 à l’Ukraine [1R].
En aval, trois mouvements structurent 2025–2026
D’abord la montée en puissance défensive européenne : plan ReArm Europe / Readiness 2030 (mars 2025) ouvrant jusqu’à 800 Md€ dont environ 650 Md€ d’espace budgétaire national via la clause dérogatoire du Pacte de stabilité, complété d’un instrument de prêts de 150 Md€ (SAFE) [1R] ; réforme du frein à l’endettement allemand avec un fonds d’infrastructures de 500 Md€ et l’exclusion des dépenses de défense au-delà de 1 % du PIB de la contrainte constitutionnelle [1R] ; dépenses de défense polonaises à environ 4,7 % du PIB, record de l’OTAN [1R]. Ensuite l’intensification de la guerre d’usure : la
production russe de munitions d’artillerie, tout camp confondu avec ses imports nord-coréens, est estimée entre 2,5 et 4,5 millions d’obus par an contre 1,5 à 2 millions côté européen, l’écart se refermant lentement (objectif européen de 2 millions en 2025-2026 [H]). Enfin la consolidation nucléaire doctrinale : la révision russe de novembre 2024 de la doctrine de dissuasion abaisse explicitement le seuil de réponse nucléaire en cas d’agression conventionnelle soutenue par une puissance nucléaire [1R], ce que la page européenne lit comme une dissuasion d’escalade de l’escalade.
1.2 Cinq canaux de friction, du gaz aux sous-marins de câbles
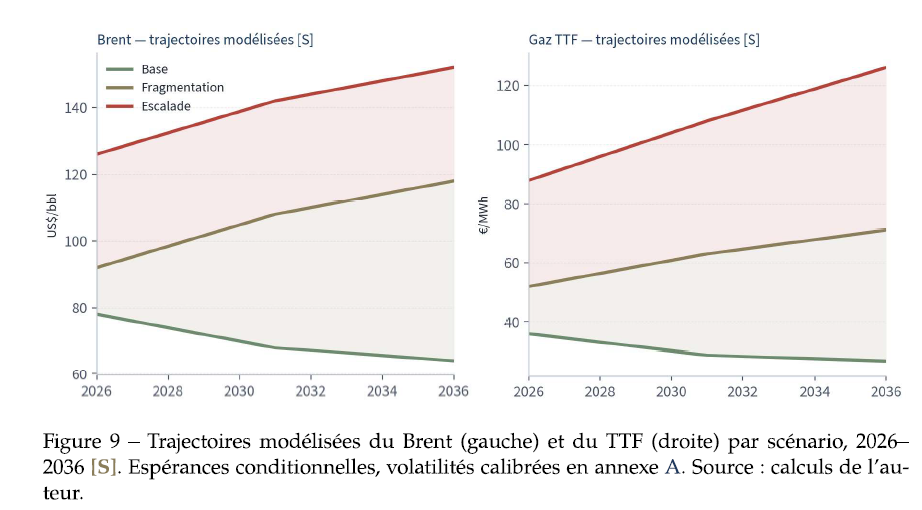
Canal 1 — Énergie. La part du gaz russe par pipelines dans les importations gazières de l’UE est passée d’environ 41 % en 2021 à environ 10–11 % en 2024, substituée par le GNL américain (premier fournisseur), norvégien et qatari [1R] ; le 19e paquet de sanctions (octobre 2025) programmé l’interdiction du GNL russe à compter de 2027 [1R]. Le prix de référence TTF a culminé au-dessus de 300 €/MWh fin août 2022, retombé à 30–50 €/MWh en 2024–2025 [1R] : la figure 9 modélise ses trajectoires de scénario. Le canal énergétique a opéré une redistribution historique : l’Europe a payé un choc d’offre d’environ 2 à 3 points de PIB d’inflation importée en 2022–2023 [H], la Russie a reconverti ses flux vers la Chine et l’Inde (la Chine absorbe désormais près de la moitié des exportations pétrolières russes [R]).
Canal 2 — Défense et industrie. Les dépenses militaires russes atteignent 149 Md$ en 2024, soit 7,1 % du PIB, au deuxième rang mondial [R] ; celles de l’ensemble des Européens de l’OTAN dépassent désormais 500 Md$ [R], mais leur conversion en capacité est bridée par la fragmentation industrielle : plus d’une centaine de programmes terrestres nationaux, des cycles d’approvisionnement de 5 à 15 ans [H], contre un complexe militaro-industriel russe converti à l’économie de guerre depuis 2022 (triplement documenté des dépenses de défense entre 2021 et 2024 [R]).
Canal 3 — Hybride et sous-seuil. La doctrine russe intègre depuis Gerasimov (2013) la continuité entre guerre et paix [R] : sabotage de câbles Baltique (plusieurs incidents documentés 2023–2025, navires ancreurs suspects [R]), brouillage GPS affectant l’aviation civile baltique, cyberattaques contre les infrastructures critiques (ANSSI et BSI ont relevé une intensification 2024–2025 [R]), opérations d’influence (documentées par Eurojust et les services nationaux [R]). Ce canal est précisément celui que le scénario central (30 % d’”escalade hybride”) traite comme un régime et non comme un événement.
Canal 4 — Territoires et lignes de faille. L’enclave de Kaliningrad (missiles Iskander, A2/AD [R]), le couloir de Suwalki (ces 65 km de frontière polono-lituanienne qui séparent Kaliningrad de la Biélorussie), l’adhésion de la Finlande (2023) puis de la Suède (2024) à l’OTAN, transformant la Baltique en “mer intérieure de l’Alliance” [R], redessinent la géographie du risque ; en retour, Moscou dénonce une posture offensive et maintient une doctrine d’emploi nucléaire tactique régional
Canal 5 — Monétaire et financier. L’exclusion de la Russie de SWIFT (2022), le gel des réserves (section précédente), la migration vers CIPS, les règlements en yuan et rouble et les travaux de contournement (Project mBridge, prototypes de monnaies adossées à l’or évoqués dans les réseaux BRICS+ [H]) font de ce théâtre le laboratoire mondial de la dédollarisation contrainte, traitée en section 5 (demandez notre rapport complet).
2. Probabilités de scénarios
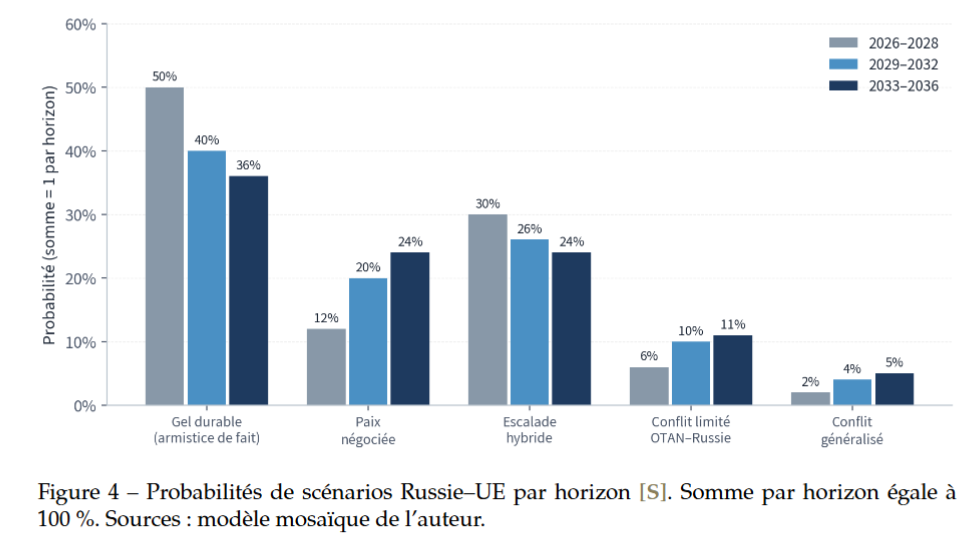
Cinq scénarios de fin d’état sont retenus (figure 4). Les pièces mosaïque principales, avec
fiabilités r : gel de facto du front et négociations intermittentes (désescalante, r = 0,90 [R]) ;
garanties de sécurité à l’ukrainienne de type “article 5-like” discutées au sein de la coalition
des volontaires avec soutien américain (ambivalente : dissuasive pour la Russie, mais fixes un
nouveau fait accompli territorial, r = 0,70 [H]) ; escalade hybride documentée et routinisée
(escalante, r = 0,95 [R]) ; production de munitions et mobilité industrielle européenne encore
insuffisante (escalante, r = 0,80 [H]) ; doctrine nucléaire russe révisée (double sens, dissuasive
à court terme, déstabilisante à long terme, r = 0,85 [R]) ; et le cycle politique interne européen
(pressions budgétaires, élections, fatigue de l’aide, r = 0,65 [H]).
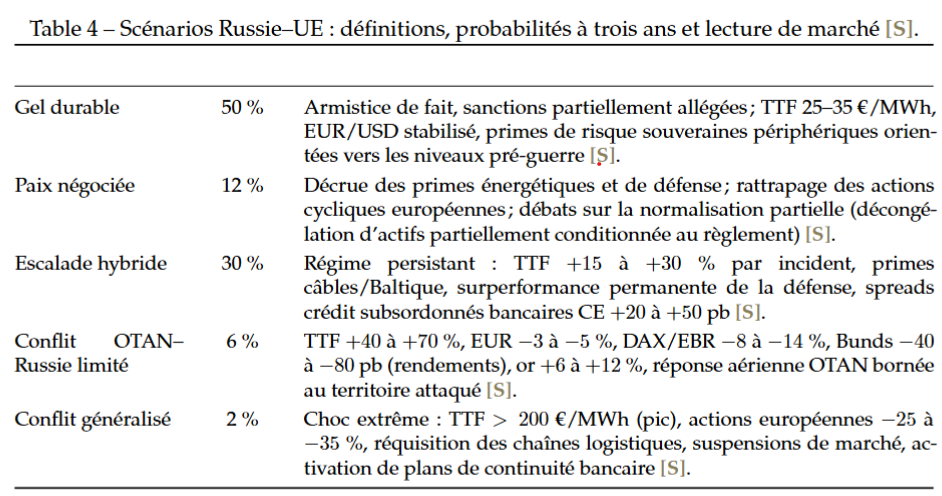
Le fait stylisé le plus important pour l’investisseur est l’asymétrie de persistance : dans nos trajectoires, la probabilité de “gel durable” et celle d’”escalade hybride” coexistent et se renforcent mutuellement ; la paix négociée (12 %) et le conflit direct OTAN–Russie (8 % cumulé à trois ans) sont les deux queues. La matrice de transition du module M1 (équation (4)) traduit cette logique : depuis le régime de fragmentation, la probabilité d’aller vers l’escalade (8 %) excède celle de retour à l’intégration (10 %) seulement en présence de chocs, mais la durée attendue de la fragmentation (5,6 ans) est telle que l’horizon 2026–2036 contient statistiquement au moins un épisode d’escalade transitoire sur ce théâtre.
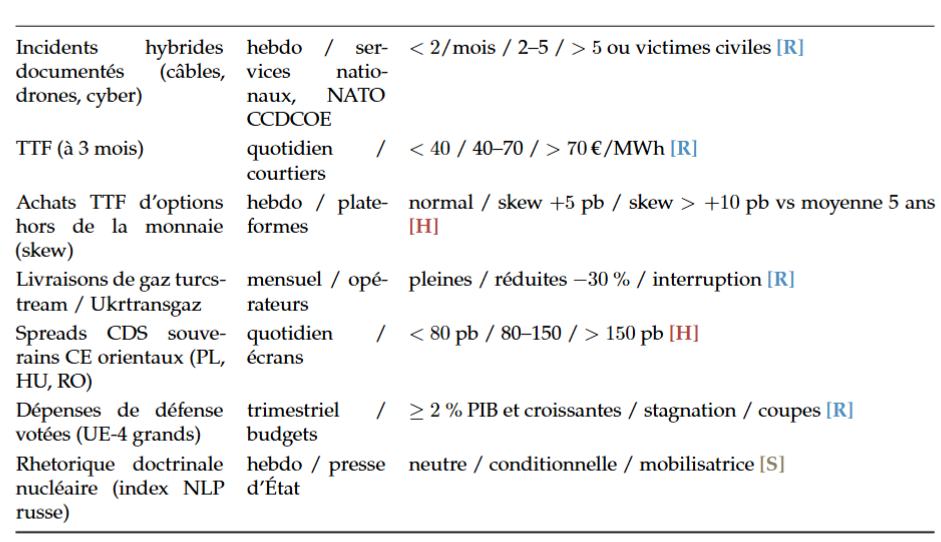
Variables d’état du théâtre Russie–UE et seuils d’alerte