En chiffres

Дедолларизация, это не бинарный «крах» доллара, а медленный, асимметричный и глубоко структурный процесс перераспределения функций мировой резервной валюты. Доллар теряет долю в резервах (с 71% в 1999 г. до ~57% в 2026 г.), но сохраняет доминирование в международных расчетах и торговле благодаря сетевому эффекту, ликвидности и институциональной инерции. Ключевой вывод: мир движется от монополярной долларовой системы к мультиполярной архитектуре, в которой доллар остается крупнейшим, но уже не единственным узлом. Главный бенефициар, золото, а не юань или евро.
Стратегическая рекомендация. Структурная длинная позиция по золоту (8–10% AUM) как активу-убежищу от «фискального доминирования» и геополитического риска; тактическое хеджирование риска ужесточения реальных ставок через опционы put на TIPS и золото; мониторинг CIPS, доли доллара в COFER и закупок золота центробанками как опережающих индикаторов смены режима.
Дедолларизация, это стратегический процесс, в ходе которого государства, центральные банки и участники рынка сокращают использование доллара США в международной торговле, валютных резервах и двусторонних сделках. Она проявляется в трех измеримых плоскостях:
- Доля в мировых резервах (IMF COFER): Снижение с 71% (1999) до ~56,7–57,1% (2026).
- Доля в международных расчетах (SWIFT / CIPS): Доллар остается доминирующим, но альтернативные системы растут. CIPS (юань) демонстрирует взрывной рост: 1,22 трлн юаней в день (пик, апрель 2026).
- Доля в международном долге и ликвидности: Постепенное замещение долларовых активов золотом и недолларовыми инструментами.
Чем дедолларизация нe является:
- Это не отказ от доллара. Цель большинства стран, диверсификация и независимость, а не полный запрет на хранение долларов США и операции с ними.
- Это не крах доллара. Ни одна валюта в настоящее время не обладает достаточной ликвидностью, открытыми рынками капитала и правовой защитой, чтобы полностью заменить доллар США в качестве единственного мирового стандарта.
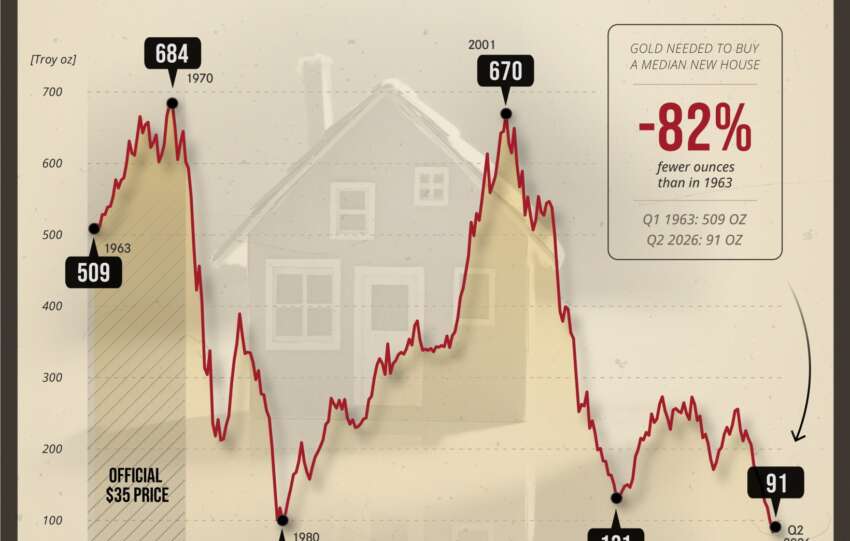
Ключевым драйвером дедолларизации является не постепенное замещение доллара юанем, а массовый переход центральных банков в золото, «Великая золотая миграция». После заморозки российских активов в 2022 году (300 млрд долларов) золото стало восприниматься как «актив без риска конфискации». Доля золота в мировых резервах выросла с менее чем 10% в 2019 году до примерно 27% в 2026 году, а доля доллара снизилась с примерно 61% до примерно 57%. Совокупные резервы золота БРИКС+ достигли 17,4% (более 6000 тонн). Ежегодные закупки золота центробанками увеличились с примерно 500 тонн до более чем 1000 тонн в 2022–2026 годах. Прогноз WGC: 750–850 тонн в 2026 году, это примерно 20% мирового производства золота. Эти покупки ценово-неэластичны, что создает структурный «пол» под ценой золота.
Параллельно Китай строит инфраструктуру расчетов: CIPS (пиковый дневной объем в апреле 2026 года, 1,22 трлн юаней, годовой клиринг, более 180 трлн юаней). Доля юаня в трансграничных расчетах Китая достигла 52,9% в первой половине 2026 года. Однако доля юаня в мировых резервах (IMF COFER) составляет лишь 1,99% (Q1 2026) из-за неконвертируемости капитального счета и отсутствия глубокого рынка «безопасных» активов. Исследования OMFIF (2026) и UBS (2026) показывают иерархию предпочтений: золото, стратегический хедж (51% центробанков ссылаются на геополитический риск, 68%, на диверсификацию); еврo, сильнейшая альтернатива «на бумаге», но страдает от отсутствия единого рынка безопасных активов; юань, инструмент торговой диверсификации, но не резервный актив.
Дедолларизация представляет собой нелинейный процесс и описывается моделью переключения между тремя скрытыми режимами: геополитического шока, структурной дедолларизации и бюджетного доминирования. Вероятности перехода, рассчитанные на основе данных за 2022–2026 гг., свидетельствуют об устойчивом росте вероятности второго режима.
Моделирование методом Монте-Карло с 100 000 траекторий прогнозирует медианную цену золота на уровне ~$5,400–$5,800/oz к концу 2027 года и ~$9,200/oz к концу 2031 года. Вероятность достижения отметки $10,000 к 2031 году составляет ~28,7% в базовом сценарии и ~45–55% в сценарии ускоренной дедолларизации и «Mar-a-Lago Accord».
США: Выбирают между принуждением (санкции) и попустительством (терпимость к недолларовым каналам для стабилизации нефтяных потоков).
Китай: Выбирают между ускорением интернационализации юаня (CIPS, mBridge) и осторожностью (избегание ответных санкций США).
Страны Залива (GCC): Выбирают между хеджированием (частичная диверсификация) и полным переходом в блок юань/золото.
Равновесие Нэша в этой игре, не бинарный переход «доллар → юань», а равновесие диверсификации, где GCC сохраняют Majority долларовых активов, но строят альтернативные каналы расчетов. Угроза перехода мощнее, чем сам переход, это игра сдерживания через диверсификацию.
Tри стратегии для хедж-фондов. (a) «Относительная стоимость» использует декорреляцию золота и реальных ставок с 2022 г. для арбитража Long Gold / Short TIPS через ETF TIP, с хеджем put-опционами на GLD на 10–15% ниже рынка. (b) «Волатильность» (CIPS vs. SWIFT) предполагает straddle на USD/CNH через внебиржевые опционы, выигрывая от резких движений юаня. (c) «Событийный трейдинг» ставит на ревальвацию золотого запаса США через executive order, покупая LEAPS call-опционы на золото со страйками $6,000 и $8,000 (июнь 2027).
Дедолларизация, это структурный сдвиг, а не краткосрочная торговая возможность. Доллар не исчезнет, но его роль сместится от «единственной резервной валюты» к «первой среди нескольких». Золото является главным бенефициаром этого процесса, поскольку оно не имеет риска контрагента и не может быть заморожено или конфисковано через контролируемые Западом финансовые инфраструктуры.
Steelldy (SDRI) индекс режимов дедолларизации и предложение физического золота через швейцарский траст является логичным расширением экосистемы. Это не просто продукт, это инфраструктура для навигации в новом мировом порядке.