En chiffres

Фрэнк Джустра не делает традиционных прогнозов цен на золото, неоднократно заявляя, что «не имеет ни малейшего представления» о точной цене, и сосредоточивается вместо этого на направлении движения рынка и фундаментальных факторах, определяющих его динамику. Высокие ценовые уровни, обсуждаемые в интервью, обычно иллюстрируют сценарии восстановления монетарной роли золота или потенциальных денежных кризисов, а не представляют собой конкретные прогнозы.
В интервью с Домиником Фрисби в октябре 2026 года он упомянул цену золота в диапазоне $7,000–$10,000 к концу десятилетия, тогда как в беседах с Дэвидом Лином и другими собеседниками в 2025 году обсуждались уровни $10,000–$40,000 исходя из обеспечения денежной массы крупнейших экономик золотом на 20–40%.
В интервью с Фрисби также рассматривались цены около $40,000 или почти $100,000 в случае крайнего сценария восстановления монетарной роли золота либо масштабной официальной переоценки золота для решения долговой проблемы — по аналогии с переоценкой золота в США в 1930-х годах. Джустра лично не прогнозирует столь высокие цены, но не исключает их, если соответствующие условия сложатся, предупреждая, что золото по цене выше $5,000–$10,000 будет свидетельствовать об «очень мрачном и опасном мире».
По состоянию на 21 октября 2026 года спотовая цена золота составляет около $4,120–$4,130 за унцию после достижения пика около $5,400 в начале года. От текущих уровней цена $7,000–$10,000 предполагает потенциал роста примерно в 1,7–2,4 раза, тогда как $40,000 означают рост приблизительно в 10 раз.
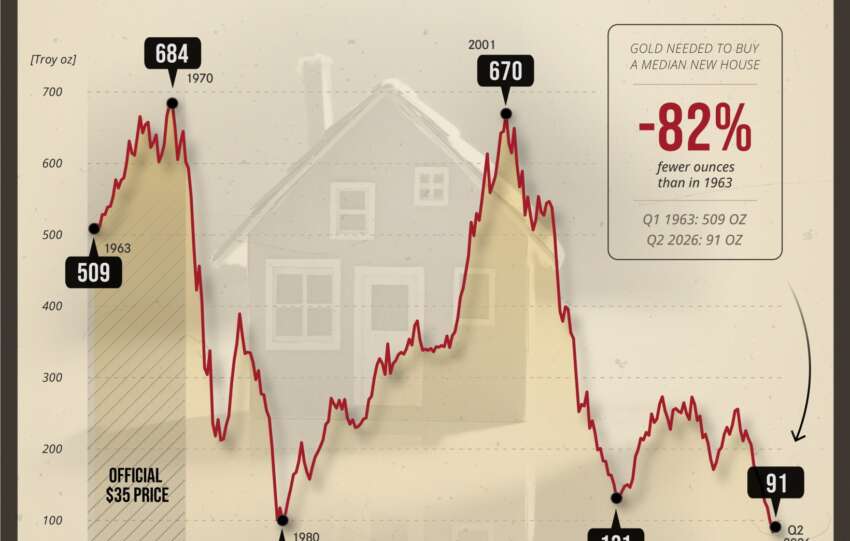
Джустра характеризует нынешнее ралли как третью фазу бычьего рынка золота, начавшегося после 1971 года: ей предшествовали рост примерно в 27 раз с 1971 по 1981 год и восьмикратный рост с 2001 по 2011 год. Текущая фаза началась после достижения минимума около $1,100 примерно в 2015 году.
Его оптимистичный взгляд основан на устойчивых, нечувствительных к цене покупках со стороны центральных банков по мере того, как финансовые институты переходят от казначейских облигаций США к физическому золоту, на риске долларового кризиса или дальнейшего масштабного количественного смягчения, обусловленного государственным долгом США, а также на смещении влияния на ценообразование с западных рынков бумажных инструментов и фьючерсов в сторону физического спроса, особенно в Азии.
Расчёты сценариев восстановления монетарной роли золота, включая анализы по методике VanEck, показывают, что даже частичное обеспечение денежной базы (M0) или широкой денежной массы (M2) золотом может подразумевать цены в десятки или сотни тысяч долларов за унцию. В целом Джустра придерживается крайне оптимистичного взгляда на многолетний рост стоимости золота под влиянием монетарных и геополитических факторов. Диапазон $7,000–$10,000, наиболее чётко обозначенный им ориентир на конец десятилетия, если долларовая система сохранит работоспособность.
Цены на уровне $40,000 и выше предполагают масштабную трансформацию денежной системы, а не базовый сценарий. По структурным причинам он предпочитает держать физическое золото, признавая при этом, что перед дальнейшим ростом возможны резкие коррекции, вызванные дефицитом ликвидности; эти взгляды не являются гарантией будущих результатов.