

You May Also Like
Thèse
La tokenisation des actifs réels a franchi le point de bascule institutionnel en 2025-2026. La question n’est plus « si » mais « où se situe la valeur » : ni dans l’émission (désormais commoditisée) ni dans la spéculation sur les tokens, mais dans la liquidité secondaire et la sélection d’actifs, c’est-à-dire dans la mesure.
État des lieux (chiffres arrêtés à mi-2026)
- Valeur on-chain (hors stablecoins) : ~33,5 Md au tableau de bord canonique rwa.xyz, ×4 depuis début 2025[^9^]. Actifs sous-jacents référencés : ~369 Md .
- Composition : Trésoreries et fonds monétaires tokenisés ~13-15 Md$ (BlackRock BUIDL en tête, pic à 2,88 Md$ d’encours) ; crédit privé 8-19 Md$ selon méthodologie ; or et commodités ~4,5-6 Md[50];obligationscorporate 1,8Md ; actions tokenisées ~1,1 Md$ (+46 % en mars 2026, catégorie la plus récente).
- Distribution : Ethereum capte 60-70 % du TVL RWA, mais l’architecture multi-chaînes (Solana, Avalanche, Stellar pour les MMF) devient la norme de conception.
- Projections 2030-2034 : fourchette 2 000 Md$ (McKinsey) à 30 000 Md$ (Standard Chartered), médiane BCG ~16 000 Md$.
Dynamiques et risques
- Le paradoxe de la liquidité. La majorité des tokens s’émettent et se remboursent sans s’échanger ; sous les définitions larges (>60 Md$), 56 % des actifs sont inactifs. Le marché secondaire du crédit privé tokenisé est le chantier décisif de 2026-2028.
- La concentration de la qualité. Seules les Trésoreries tokenisées atteignent une maturité « production-grade » : ~15 Md,100actifs,16produits>100M , 99 % distribués sur rails publics. Le reste du spectre reste hétérogène en qualité juridique.
- Le risque du wrapper. La tokenisation ne change pas la nature juridique de l’actif, seulement sa représentation. La force du droit opposable au porteur (SPV, trust, sûreté) détermine la valeur réelle, pas le smart contract.
Implications pour l’allocation
- Surpondérer les instruments à flux courts et senior (Trésoreries tokenisées, crédit privé senior sécurisé) comme poche de liquidité rémunérée on-chain.
- Sous-pondérer l’immobilier et les actifs longs tokenisés tant que le secondaire n’existe pas ou exiger une décote de liquidité de 20-30 %.
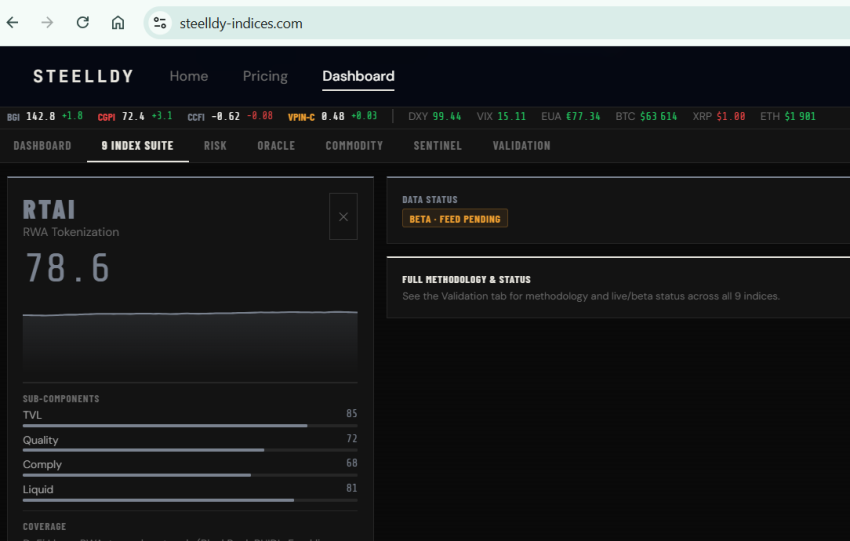
- Traiter la sélection comme un facteur de risque : 50+ protocoles, zéro benchmark unifié la notation continue (qualité, conformité, liquidité) devient l’infrastructure critique de la prochaine phase.
Scénarios 2030
Feuilles de calcul
| Scénario | Probabilité estimée | Taille marché | Condition déclenchante |
| Base | 55 % | 2-5 000 Md$ | Croissance organique, liquidité secondaire partielle, cadre US (CLARITY) adopté |
| Haussier | 25 % | 10-16 000 Md$ | Repos/collatéral on-chain admis par les banques centrales, MMF tokenisés comme cash management standard |
| Baissier | 20 % | <1 000 Md$ | Incident majeur de wrapper juridique ou gel réglementaire post-crise |
